Земельный налог москва 2020
Содержание:
Примеры расчета налога на землю
Формула для расчёта земельного налога достаточно проста.
Для физических лиц
Так как физические лица, как правило, владеют земельными участками, относящимися к категории сельскохозяйственных земель, то и ставка для расчёта налога берётся 0,3%. Таким образом, формула для расчёта налога на землю для физических лиц выглядит следующим образом:
Сумма налога = кадастровая ст-ть * 0,3%
Выше мы упоминали, что в п. 5 ст. 391 НК РФ приведён перечень лиц, которые имеют право на получение налогового вычета из кадастровой стоимости – 10 000 рублей. То есть, налогоплательщик вычитает 10 000 рублей из общей кадастровой стоимости участка, а затем уплачивает налог. Формулу можно представить в следующем виде:
Сумма налога = (Кадастр. Ст-ть – 10 000) * 0,3%
Пример. Гражданин Т. владеет земельным участком площадью 10 соток. Кадастровая стоимость участка определена в размере 644 330 рублей на 01. 01. 2016. Гражданин Т. является ветераном ВОВ, следовательно, он имеет право на налоговый вычет в размере 10 000 рублей. Таким образом, сумма налога к уплате за 2016 год будет равна:
(644 330 – 10 000) * 0,3% = 1 902,99 рублей.
Физические лица обязаны также уплачивать налог на землю под многоквартирным домом, где они владеют жилплощадью. Чтобы исчислить земельный налог в многоквартирном доме, нужно знать точное значение общей площади квартиры. Сумма налога к уплате полностью зависит от общей площади квартиры. Расчёт земельного налога для СНТ производится аналогичным образом. Сумма налога зависит от площади земельного надела в СНТ. И квартира в многоквартирном доме, и участок в СНТ – общая долевая собственность физических лиц. Поэтому сумма налога напрямую зависит от площади участка в общей площади СНТ. Если участок находится в общей совместной собственности, то каждый собственник уплачивает налог в равных частях от общей суммы налога.
Пример. Гражданин М. владеет земельным наделом в СНТ. Площадь участка – 9 соток, площадь СНТ – 450 соток. На 01. 01. 2016 кадастровая стоимость СНТ была равна 99 640 453 руб. Гражданин М. льгот не имеет. Участок гражданина М. занимает 1/50 в общей площади СНТ (9 / 450). Следовательно, и налог на землю он должен заплатить в размере 1/50 от общего налога СНТ. Общая сумма налога для СНТ в 2016 году будет равна:
99 640 453 * 0,3% = 298 921,36 руб.
Гражданин М. должен заплатить 298 921,36 * 1/50 = 5 979 рублей.
Для юридических лиц
Юридические лица самостоятельно рассчитывают сумму налога к уплате. Формула для расчёта идентична установленной для физлиц, но нужно быть внимательным с определением категории земель. Юридические лица, в отличие от физических, могут владеть землями любой категории, в ст. 395 НК РФ приведён список юридических лиц, которые полностью освобождаются от уплаты налога на землю. Налоговые вычеты для юридических лиц не предусмотрены.
Пример. В собственности ООО «Доверие» находится земля, на которой построены различные религиозные постройки. На 01. 01. 2016 года кадастровая стоимость этого участка земли равна 57 980 рублей. Согласно НК РФ, компания ООО «Доверие» ничего не будет платить, так как религиозная организация полностью освобождена от уплаты земельного налога.
Пример. ООО «Восход» владеет земельным участком в Московской области, который используется для производства сельскохозяйственной продукции, и квартирой в многоквартирном доме в Липецкой области. По состоянию на 01. 01. 2016 кадастровая стоимость земельного надела в Московской области была равна 34 667 400 рублей, а общая площадь квартиры в Липецкой области – 62,8 кв. м. (общая площадь дома – 628 кв. м). Кадастровая стоимость многоквартирного дома равна 1 500 251 000 руб. Ставка налога на землю под многоквартирным домом в Вологодской области равна 0,04 %.
За землю в Московской области ООО «Восход» должно уплатить: 34 667 400 * 0,003 = 104 000 рублей.
За квартиру в Вологодской области: 1 500 251 000 * (62,8 / 628) * 0,0004 = 60 010 руб.
Таким образом, общая сумма налога за 2016 год для ООО «Восход» будет равна и составит 104 000 + 60 010 = 164 010 рублей.
Льготы для пенсионеров по земельному налогу
В 2017 году Президентом РФ был подписан федеральный закон
№ 436-ФЗ
«О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и
отдельные законодательные акты Российской Федерации».
В соответствии с этим законом вводится налоговый вычет, уменьшающий земельный налог на величину
кадастровой стоимости 600 кв.м площади земельного участка. Фактически речь идет о так называемых
6 сотках. Под данную льготу попадают все пенсионеры, а так же следующие категории
граждан: Герои Советского Союза, Российской Федерации, инвалиды I и II групп, инвалиды с
детства, ветераны Великой Отечественной войны и боевых действий и т.д
Налог за 2017 год, оплатить который будет необходимо в 2018 году, будет рассчитан исходя из
этой льготы.
Налоговый вычет предоставляется только на величину кадастровой стоимости 6 соток. Если площадь
земельного участка больше, то налог будет рассчитан за оставшуюся площадь. К примеру, если
площадь земельного участка принадлежащего пенсионеру 20 соток, то налог будет начислен только
за 14 соток.
Еще одна особенность данного закона — вычет применятся только
по одному земельному участку по выбору «льготника» независимо от категории земель, вида
разрешенного использования и местоположения земельного участка. Для того, чтобы самостоятельно
выбрать земельный участок, к которому будет применена льгота, необходимо обратиться в любую
ИФНС с Уведомлением о выбранном участке. Если уведомление не поступит от налогоплательщика, то
вычет будет автоматически применен в отношении одного земельного участка с максимальной
исчисленной суммой налога.
Проблемы при задолженности
Важно: своевременное внесение суммы в бюджет государства для оплаты налогов – это прямая обязанность каждого гражданина Российской Федерации. Однако, очень много тех, которые не желают расставаться со своими сбережениями, всеми возможными способами пытаются избежать этого
Стоит дополнительно отметить, что в законодательстве существуют некоторые лазейки. К примеру, если в течение 3 лет с должника не удалось взыскать причитающиеся средства, то задолженность с него списывается.
Вместе с тем такая ситуация наступает не так часто, так как при длительном игнорировании требований, налоговики подают в суд – тогда уже берутся за дело приставы, которые быстро находят способ получить необходимое.
Расчет и ставки налога на землю
Рассчитать земельный налог можно по формуле:
Земельный налог = КСТ * Д * СТ * КВ
КСТ – кадастровая стоимость земельного участка;
Д – размер доли в праве на земельный участок;
СТ – налоговая ставка;
КВ – коэффициент владения земельным участком (применяется только в случае владения земельным
участком в течение неполного года).
Кадастровую стоимость земельного участка рассчитывает Росреестр (Федеральная служба государственной регистрации, кадастра и картографии). Налоговая ставка устанавливается нормативно-правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя). Таким образом, налоговая ставка отличается в разных населенных пунктах (муниципальных образованиях). К примеру, ставка земельного налога в Москве 0,025% на так называемую «дачную землю», в то время как московской области преобладает ставка 0,3%.
Кроме отличия ставки по муниципальной принадлежности участка, ставка меняется в зависимости от категории земли.
Существует верхняя граница налоговой ставки, закрепленная на федеральном уровне.
0,3% в отношении земельных участков:
- отнесенных к землям сельскохозяйственного назначения или к землям в составе зон
сельскохозяйственного использования в населенных пунктах и используемых для
сельскохозяйственного производства; -
занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального
комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не
относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального
комплекса) или приобретенных (предоставленных) для жилищного строительства; - приобретенных (предоставленных) для личного подсобного хозяйства, садоводства,
огородничества или животноводства, а также дачного хозяйства; -
ограниченных в обороте в соответствии с законодательством Российской Федерации,
предоставленных для обеспечения обороны, безопасности и таможенных нужд (ст. 27 Земельного
Кодекса Российской Федерации);
1,5% в отношении прочих земельных участков.
Подробную информацию об установленных налоговых ставках и льготах можно узнать в любой налоговой
инспекции или воспользовавшись
следующей ссылкой.
Расчет земельного налога при продаже/покупке участка
В ситуации, когда владение земельным участок было в течение неполного года, к примеру, при
продаже или покупке участка, для расчета налога, применяется коэффициент владения.
Коэффициент владения земельный участком это отношение числа полных месяцев, в течение которых
этот земельный участок находился в собственности (постоянном (бессрочном) пользовании,
пожизненном наследуемом владении) налогоплательщика, к числу календарных месяцев в налоговом
(отчетном) периоде – 12 месяцев.
При покупке земельного участка, месяц считается полным, если право собственности возникло
до 15-го (включительно) числа месяца покупки. В случае продажи, месяц считается полным,
если право собственности было прекращено после 15-го числа соответствующего месяца. В иных
случаях месяц считается неполным и не учитывается при определении коэффициента владения.
Что нужно знать, чтобы рассчитать сумму налога
Необходимо знать:
- кадастровую стоимость з/у;
- ставку н/о;
- срок нахождения з/у в собственности;
- наличие льготы, уменьшающей сумму к уплате.
Кадастровая стоимость
Кадастровую стоимость (КС) можно определить несколькими способами:
- КС указывается в свидетельстве о праве собственности на участок;
- отражается в кадастровом паспорте;
- КС можно посмотреть на публичной карте Росреестра в режиме онлайн, указав кадастровый номер или месторасположение участка;
- стоимость земли, принадлежащего физлицу и размер ЗН отражается в личном кабинете налогоплательщика, который может создать любой гражданин на сайте ФНС России.
КС участка, определённая на первое января текущего года, должна отражаться на сайтах местного органа власти

Ставка по налогу
Налоговым кодексом предусмотрено лишь две ставки:
0,3% для з/у:
- используемых для садоводства, огородничества и ЛПХ;
- с/х назначения и производства;
- используемых для размещения жилфонда и объектов ЖКХ;
- используемые для обороны, безопасности и таможенных нужд
1,5 % для всех иных категорий.
Указанные ставки по решению местных властей могут быть несколько снижены, но не увеличены. Узнать, какая ставка определена в вашем регионе, можно в режиме онлайн на сайте Федеральной налоговой службы в разделе «Электронные сервисы»
Какие существуют льготы
Законодательством установленные федеральные и местные льготные. Федеральные не могут быть изменены решением местных властей, региональные определяются каждым регионом отдельно.
Федеральные
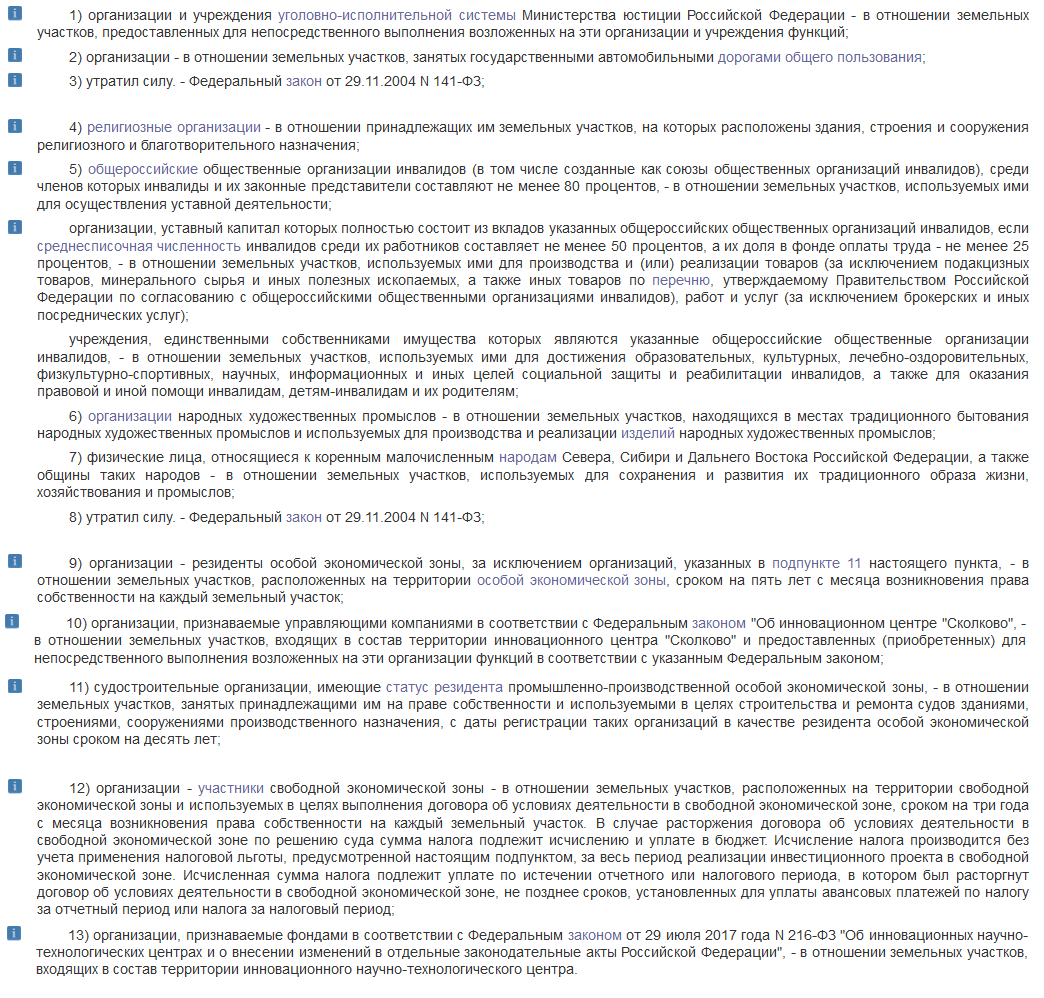
Для юридических лиц подлежат освобождению участки, занимаемые:
- службой исполнения наказаний;
- автодорогами;
- церквями и иными религиозными учреждениями, благотворительными организациями;
- иные юрлица, подпадающие под критерии ст. 395 НК РФ
Для физических лиц подлежат освобождению от земельного налога лишь коренные жители Севера, Дальнего Востока и Сибири в отношении земли, необходимой им для сохранения их традиционного образа жизни и промыслов.
Для всех остальных льготных категорий установлена возможность уменьшения суммы налога к уплате на 10 тыс. руб. К данным категориям, например, относятся:
- инвалиды первой и второй группы (в том числе с детства);
- герои СССР и полные кавалеры ордена Славы;
- ветераны ВОВ и иных боевых действий;
- граждане, пострадавшие от радиоактивного излучения в результате аварии на АЭС, ликвидации последствий данных аварий, а также полученные вследствие испытаний ядерного оружия.
Местные преференции
Льготы, устанавливаемые местными органами власти, отражаются в соответствующем законе и применяются к налогоплательщикам, владеющим з/у на территории, где введена льгота. Узнать какие преференции установлены в вашем регионе можно также на сайте ФНС России.

Общие сведения
Налогообложение земельного участка — одна из главных задач, направленная на управление ресурсными накоплениями, применение оценочной стоимости земельных участков, установление определенной оплаты за применение.
Использование земляных недр, по ЗК РФ, относится к платной услуге. Это включает в себя налоговые сборы за землю и плата за аренду.
Налоги вводятся в действие правовыми актами и неукоснительны к выплате за территориальное применение. Налоговая база относится к кадастровой оценке, признана объектом, необходимым для обложения налоговыми сборами. Определяется по каждому участку, его оценочной стоимости, относится к налоговому периоду на 1.01 каждого года.
Объем налоговых сборов определяет НК РФ (ст. № 31) имеет действие на территории муниципалитета, соответствует правовым актам представительских отделений. Они устанавливают размеры ставок, в пределах, определенных данным законопроектом, порядок и время выплат.
Налогоплательщиками признаны гражданские лица и организации по праву безвозмездного пользования срочного характера, переданные по арендному договору.
ИП – плательщики земельного налога
Если Вы зарегистрированы как ИП, то Вы, наряду с физлицами и организациями, обязаны оплачивать земельный налог за участок, находящийся у Вас собственности.
Общий порядок
По общему правилу Вы являетесь плательщиком земельного налога, если одновременно выполняются два нижеследующих условия:
- Ваш участок находится в регионе, на территории которого введен земельный налог;
- Право собственности на участок документально закреплено за Вами. Также Вы обязаны платить налог, если участок оформлен на Вас по праву бессрочного пользования или пожизненного наследуемого владения.
В случае, если Вы пользуетесь землей, но документы на нее еще не оформили (например, нет свидетельства о регистрации права собственности), то возможны следующие варианты:
- Вы не имеете обязательств по оплате налога, если земля приобретена после 31.01.1998, при этом право собственности на нее не оформлено. Но следует понимать, что умышленная нерегистрация земли с целью уклонения от уплаты налога грозит Вам солидным штрафом (до 40% от суммы неустойки по налогу);
- Вы обязаны оплачивать налог, если земля куплена до 31.01.1998 (данный факт подтверждает договор купли-продажи). Связано это с тем, что в данном случае право собственности может быть подтверждено иными документами, выданными до 31.01.1998.
Освобождение от налоговых обязательств
Вы имеете все основание не оплачивать налог на землю в бюджет в случае, если Ваш участок не признан объектом налогообложения. Это возможно в следующих случаях:
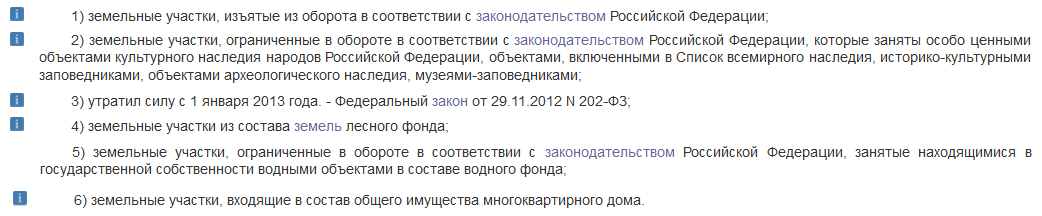
- земля признана изъятой из оборота согласно ст. 27 ЗК. Такие участи не могут быть переданы в частную собственность, налог на них не начисляется. К примеру, участок, который находится на территории заповедника, не является объектом налогообложения:
- надел частично изъят из оборота. В общем порядке такие земли являются собственностью федеральных или муниципальных властей и могут быть переданы в собственность юрлицам или ИП только в исключительных случаях. К данной категории земель относятся участки, используемые под линии связи, гидротехнические сооружения, а также загрязненные отходами (в том числе биогенными и радиологическими);
- участок относится к земле, которая оформлена как собственность многоквартирного дома. Если Вы являетесь владельцем участка, отнесенного к данной категории, то Вы имеете право не оплачивать налог согласно ст. 389 НК;
- участок не сформирован согласно установленному порядку. Если в отношении Вашего участка не проведен кадастровый учет (не зафиксирован вид объекта, не установлены границы участка, его площадь), а в Госкадастре не зарегистрирован его кадастровый номер, то налог на землю Вы можете не платить.
О последнем условии освобождения от уплаты налога поговорим более подробно.
Льготы по уплате земельного налога
Если Вы относитесь к льготной категории граждан, то в определенных случаях Вы имеете право на льготы в виде полной или частичной оплаты налога на землю.
Законодательством предусмотрены как общегосударственные, так и региональные льготы по оплате налога. Перечень федеральных льгот зафиксирован в НК. Вы освобождены от уплаты налога, если Вы:
- имеете свидетельство инвалида 1 или 2 группы;
- являетесь инвалидом с детства;
- имеете звание Героя СССР, РФ;
- являетесь ветераном ВОВ, прочих боевых действий;
- признаны пострадавшим вследствие техногенных катастроф (катастрофа на ЧАЭС, авария на , испытания на Семипалатинском полигоне).
В случае, если Вы владеете несколькими участками, то льготу Вы можете оформить:
- на оба участка, если они находятся в разных регионах (различных муниципальных образованиях);
- только на один участок, если второй находится в том же городе (области и т.п.).
Кроме того, местные власти могут предоставлять дополнительные льготы для ИП. К примеру, в некоторых регионах законом установлена площадь участка, которая не облагается налогом. ИП оплачивает налог только с площади свыше установленной нормы. Если участок меньше зафиксированного показателя, то ИП освобождается от налоговых обязательств.
Следует отметить, федеральные льготы применяются во всех регионах РФ и действуют наряду с региональными льготами.
Кто и как его исчисляет?
Налоговой базой является площадь земельного участка, указанная в свидетельстве о госрегистрации.
Размер земельного налога не зависит от результатов хозяйственной деятельности его плательщиков и устанавливается в виде стабильных платежей за единицу земельной площади в расчете на год по ставкам, определенным в Законе N 1738-1 с учетом ежегодных корректировок (коэффициентов), которые содержатся в федеральных законах «О федеральном бюджете» на соответствующий год.
К сведению! За земельные участки, не используемые или используемые не по целевому назначению, ставка налога устанавливается в двукратном размере (ст.3 Закона N 1738-1).
Согласно ст.16 Закона N 1738-1 земельный налог, уплачиваемый юридическими лицами, исчисляется непосредственно ими, в связи с чем организации ежегодно не позднее 1 июля представляют в налоговые органы расчет причитающегося с них налога по каждому земельному участку (по вновь отведенным участкам расчет налога представляется в течение месяца с момента их предоставления).
Суммы налога уплачиваются равными долями не позднее 15 сентября и 15 ноября текущего года. Органы законодательной (представительной) власти субъектов Федерации и органы местного самоуправления с учетом местных условий имеют право устанавливать другие сроки уплаты налога (ст.17 Закона N 1738-1).
За земельные участки, предназначенные для обслуживания строения, находящегося в раздельном пользовании нескольких юридических лиц или граждан, земельный налог начисляется отдельно каждому пропорционально его площади строения.
Если строение находится в общей собственности нескольких юрлиц или граждан, земельный налог начисляется каждому из этих собственников соразмерно их доле на это строение.
Земельный налог гражданам начисляется налоговыми органами, которые ежегодно, не позднее 1 августа, вручают им платежные извещения об уплате налога, в связи с чем хотелось бы отметить следующее.
Если члены жилищно-, дачно- и гаражно-строительных кооперативов, а также садоводческих, огороднических и животноводческих товариществ имеют документы, удостоверяющие право собственности на земельный участок, налог исчисляется каждому из них и в таком случае каждый член данного кооператива (товарищества) уплачивает земельный налог самостоятельно. При этом возмещение каких бы то ни было расходов кооператива или товарищества их членами в виде уплаты взносов не может рассматриваться как уплата налога.
До выдачи свидетельства на право собственности на землю, пожизненного наследуемого владения, пользования земельными участками членам названных выше кооперативов (товариществ) плательщиками земельного налога являются кооперативы и товарищества. Они представляют декларации по земельному налогу в налоговые органы того административного района, на территории которого находятся земельные участки (за исключением участков членов кооперативов и товариществ, получивших свидетельства).
Гражданам, получившим правоустанавливающие документы на землю, как уже отмечалось, ежегодно, не позднее 1 августа, налоговый орган направляет уведомление, в котором указываются расчет налоговой базы, размер налога, подлежащего уплате, а также срок его уплаты.
Налоговое уведомление может быть передано физическому лицу (его законному или уполномоченному представителю) лично под расписку или иным способом, подтверждающим факт и дату его получения.
На основании уведомления граждане, как и юрлица, производят уплату земельного налога равными долями в два срока — не позднее 15 сентября и 15 ноября — путем перечисления их в местный бюджет по месту нахождения (регистрации) земельного участка.
При этом уплачивается только налог, но не пени, поскольку собственник вовремя не получил налоговое уведомление по вине налогового органа.
Пени уплачиваются, только если собственник вовремя получил налоговое уведомление, но своевременно не уплатил налог либо уклоняется от получения уведомления.
Если налогоплательщик уклоняется от получения уведомления, оно направляется по почте заказным письмом и считается полученным по истечении шести дней с даты направления письма.
Пени за каждый день просрочки определяются в процентах от неуплаченной суммы налога или сбора (принимаются равными 1/300 действующей в это время ставки рефинансирования ЦБ РФ).
Как рассчитывается налог
Рассмотрим, как рассчитать земельный налог. Напомним, что граждане налог сами не рассчитывают, в отличие от организаций.
Платеж за год
Формула расчёта платежа за год
Ну = КС * Сн * Д, где:
- Ну – налог к уплате;
- КС – кадастровая стоимость земли;
- Сн – ставка;
- Д – доля в праве.
Пример:
Серафимова А.С. владеет земельным участком, отведённым под ЛПХ. Доля в праве собственности – 50%. КС– 2 555 875 руб. За 2015 год она должна будет уплатить ЗН в размере 3 834 руб.:
2 555 875 * 0,3 % / 2

Расчёта земельного налога при владении землёй менее 12 месяцев
Если право собственности возникло в середине года платёж рассчитывается следующим образом:
Ну = КС * Сн *К2,
где К 2 – значение, которое высчитывается по формуле: Количество месяцев владения/12
При этом за полный месяц считается месяц, в котором право собственности возникло до 15-го числа.
Пример
Сергеев В.А. зарегистрировал право собственности на свой земельный надел 14 октября 2015 года. Стоимость з/у – 3 669 548 руб. За 2015 год он должен будет уплатить в бюджет 2 752 руб.
3 669 548 * 0,3% * 0,25
К2 рассчитаем так: 3/12 (так как право собственности возникло 14 октября данный месяц принимается за полный)
Формула расчёта с использованием льготы
Ну = (КС * Ст) – 10 тыс. руб.
Степанин П.А. – инвалид 2 группы. В собственности имеет з/у (отведённый под огородничество и садоводство) стоимостью 3 610 621 руб. Сумма к уплате составит 832 руб.:
(3 610 621 * 0,3 %) – 10 000

Расчёт авансового платежа для юридических лиц
КС земельного участка, принадлежащего ООО «Спектрон», составляет 32 551 811 руб. По итогам каждого квартала организация должна уплатить авансы в сумме 122 069 руб.:
32 551 811 * ¼ * 1,5%
В случае если земля приобреталась под жилищное строительство (за исключением ИЖС) придётся платить налог по повышенной ставке. Рассмотрим как рассчитать земельный налог в данном случае.
В течение трёх лет со дня регистрации права собственности на з/у до момента постройки объекта на ней при расчёте ЗН необходимо применять коэффициент 2, если строительство продолжается по истечении 3-х лет, то коэффициент уже будет равен 4.
Пример
ООО «ЖилКом» приобрела землю под жилищное строительство, первые три года она будет рассчитывать платёж по формуле:
Ну=КС * Сн * 2
Если строительство затянется более чем на 3 года, то формула будет следующей:
Ну = КС * Сн * 2
Необходимые документы
По делам о пересмотре кадастровой стоимости каждая сторона обязана доказать обстоятельства, на которые она ссылается в обоснование своих требований и возражений. Таким образом, обязанность доказать недостоверность сведений об объекте недвижимости, использованных при определении его кадастровой стоимости, а также величину рыночной стоимости, устанавливаемой в качестве кадастровой, лежит на лице, которое обратилось с соответствующим заявлением заявлением ().
БЛАНКИ
Таким образом, заявителю потребуется представить документы, доказывающие его позицию. Кроме того, как в комиссию по рассмотрению споров о результатах определения кадастровой стоимости, так и в суд помимо заявления потребуется предоставить ряд документов (, ст. 24.18 Федерального закона от 29 июля 1998 г. № 135-ФЗ «»):
- кадастровая справка о кадастровой стоимости объекта недвижимости, содержащая сведения об оспариваемых результатах определения кадастровой стоимости;
- нотариально заверенная копия правоустанавливающего или правоудостоверяющего документа на объект недвижимости (если заявление подается лицом, обладающим правом на объект недвижимости);
- документы, подтверждающие недостоверность сведений об объекте недвижимости, использованных при определении его кадастровой стоимости (если заявление подается на основании недостоверности указанных сведений);
- отчет об установлении рыночной стоимости объекта недвижимости по состоянию на дату определения кадастровой стоимости, составленный на бумажном носителе и в форме электронного документа (если заявление подается на основании установления в отношении объекта недвижимости его рыночной стоимости);
- положительное экспертное заключение на бумажном носителе и в форме электронного документа, подготовленное экспертом или экспертами саморегулируемой организации оценщиков, членом которой является оценщик, составивший вышеуказанный отчет, о его соответствии требованиям законодательства и стандартов;
- документы, подтверждающие наличие кадастровой и (или) технической ошибки (если заявление подается в связи с недостоверными сведениями об объекте недвижимости, использованными при определении его кадастровой стоимости) (п. 11 Постановления Пленума Верховного Суда РФ от 30 июня 2015 г. № 28 «»).
При подаче административного искового заявления в суд дополнительно необходимо представить:
- уведомление о вручении или иные документы, подтверждающие вручение другим лицам, участвующим в деле, копий административного искового заявления (либо копии документов для направления этим лицам);
- документ, подтверждающий уплату государственной пошлины;
- доверенность или иные документы, удостоверяющие полномочия представителя административного истца;
- документы и материалы, подтверждающие соблюдение установленного федеральным законом досудебного порядка урегулирования спора (если в суд обращается юридическое лицо).
Заявления о пересмотре кадастровой стоимости без приложения указанных документов Комиссиями по рассмотрению споров о результатах определения кадастровой стоимости к рассмотрению не принимается, а судом оставляются без движения.