Как узнать сумму накопительной пенсии
Содержание:
- Как узнать сумму накопительной пенсии умершего родственника
- Закон о накопительной пенсии
- Получить выписку в Сбербанк Онлайн
- Основные модели пенсионных выплат
- ПФР или НПФ: что лучше?
- Что можно сделать со своими накоплениями?
- Как формируется накопительная часть
- Единовременная выплата из накопительной части пенсии — кому положена?
- Нюансы получения накопительной части пенсии в различных НПФ
- Как узнать сумму, и где они хранятся
Как узнать сумму накопительной пенсии умершего родственника
В соответствии с законодательными нормами, члены семьи умершего вправе наследовать накопительную часть его пенсионного обеспечения. Кроме того, право наследования есть у правопреемника, который был прижизненно назначен скончавшимся. Чтобы получить накопления, члены семьи либо правопреемник должны обратиться в ПФР.
Подавать ходатайство нужно в то учреждение, которое располагается по адресу регистрации умершего. Заявителю понадобится подготовить:
- документ, который удостоверяет его личность (паспорт);
- свидетельство о смерти;
- документы, которые подтверждают наличие родственных связей с умершим.
Сотрудник ПФР проверит полученные бумаги. Если они оформлены правильно, ПФР единовременно выплатит деньги, которые накопились на счете умершего. Обычно деньги отправляются почтовой службой. Иногда их перечисляют на банковский депозит родственника умершего.
Внимание! Проверка пенсионных накоплений в онлайновом режиме – самый простой способ получения информации о состоянии своего индивидуального лицевого счета. Если же вы по каким-то причинам не можете воспользоваться данным способом,можно лично посетить учреждение ПФР.. Подобный способ не такой удобный, как использование сайта госуслуг либо портала ПФР, так как нужно тратить свое время на визит в ПФР и еще стоять в очереди
Однако вы всегда можете заранее взять талон, чтобы прийти к назначенному сроку и сразу попасть на прием к работнику ПФР
Подобный способ не такой удобный, как использование сайта госуслуг либо портала ПФР, так как нужно тратить свое время на визит в ПФР и еще стоять в очереди. Однако вы всегда можете заранее взять талон, чтобы прийти к назначенному сроку и сразу попасть на прием к работнику ПФР.
Закон о накопительной пенсии
Не так давно в России было 2 вида пенсионных накоплений: государственные и трудовые. Они содержали в себе также страховые и накопительные части. Однако сегодня накопительная составляющая вынесена в обособленную категорию.
Пенсия в России может быть:
государственной;
страховой;
накопительной.
Новый федеральный закон, касающийся материальной поддержки пенсионеров, стал действовать в самом начале 2015 года.
Его положения позволили жителям нашей родины делать собственный вывод относительно пенсионных накоплений: формировать исключительно страховую пенсию или же совмещать её вместе с накопительной.
Получить выписку в Сбербанк Онлайн
Если вы являетесь клиентом Сбербанка, получить выписку по счету можно в интернет-банке «Сбербанк Онлайн». Для этого понадобится сделать следующие шаги:
- войти в «Сбербанк Онлайн»,
- в поиске набрать «Выписка из ПФР»,
- внести личную информацию: паспорт, СНИЛС и номер телефона (о том, зачем нужен СНИЛС и как узнать его номер, читайте в этой статье),
- далее произойдет проверка наличия учетной записи Госуслуг. Если у вас ее пока нет, вам предложат зарегистрироваться,
- на телефон придет СМС с номера 0919 с кодом от Госуслуг — его нужно отправить в ответ,
- выписка будет загружена в интернет-банк, а также направлена вам на указанную электронную почту.
Основные модели пенсионных выплат
В 2002 году стартовала пенсионная реформа. По ней первоначально было задумано, что пенсия должна состоять из 3-х частей:
- базовой, которая являлась основой для начислений выплат ПФР;
- страховой, зависящей от имеющегося трудового стажа;
- накопительной, которой сможет пользоваться только поколение, начиная с установленного законодательством возраста.
Такая модель начисления пенсии действовала до января 2015 года. С этого времени составляющими частями пенсионных начислений стали:
- страховая;
- накопительная.
Первая составляющая положена всем, а последняя предназначается лицам моложе определенного возраста.

Основные модели формирования пособия по старости
На данный момент существуют две модели формирования пособия по старости. Причем перечисления по каждой из них средств в ПФР с заработка составляет 22%.
1 модель. Страховая + накопительная составляющие
Основой для выплат пенсионерам считается страховая часть. Она гарантирована всему трудящемуся населению страны. На ее размер оказывает непосредственное влияние экономическое положение и инфляция. В данной модели из 22% только 16% поступают на образование страховой составляющей пенсии
Оставшиеся суммы в виде 6% поступают в накопительную часть, являющуюся основой формирования индивидуального счета в ПФР. Размер будущих выплат в старости напрямую зависит от величины собранных средств на этом счете и месте их вложений. Также любое лицо, заботясь о своем материальном положении в старости, может добровольно делать денежные перечисления на этот же счет. На него же будут поступать суммы, получаемые в результате инвестиционных вложений в выбранные ПФ как государственные, так и негосударственные.

Количество людей, выбравших накопительную пенсию
Такая «комбинированная» модель считается наиболее выгодным вариантом, так как ее составляющие образуются из суммы, предоставляемой пенсионеру из бюджета, и величины его собственных отчислений в ПФР.
2 модель. Страховая
Данная модель предлагается только для поколения, появившегося на свет до 1967 года. Все 22% отчислений идут на образование страховых пенсионных выплат.
Различия между страховой и накопительной частью

Какие различия межу страховой и накопительной пенсией
Разобраться, в чем состоит отличие между 2 составляющими частями, можно рассмотрев источники их образования, правила начисления, а также возможность наследования.
| Виды отличия | Накопительная | Страховая |
|---|---|---|
| Правила начисления | Расчет исчисляется в денежном выражении и определяется размером индивидуального счета, сумма которого составляется перечислениями работодателя (для лиц, начиная с 1967 года рождения) и добровольными взносами каждого на свой счет | Разработана сложная балльная система начислений, в зависимости от которой лицу, достигшему возраста выхода на заслуженный отдых, государство гарантировано предоставляет денежные выплаты по старости |
| Источники образования | Доходы инвестиционных фондов (государственных и негосударственных) | Отчисления в ПФР всего работающего на данный момент населения страны |
| От чего зависит повышение | Повышение основывается на доходности инвестиционных организаций | Индексация для всех одинаковая и зависит от инфляции |
| Наследование | Имеется возможность | Невозможно |
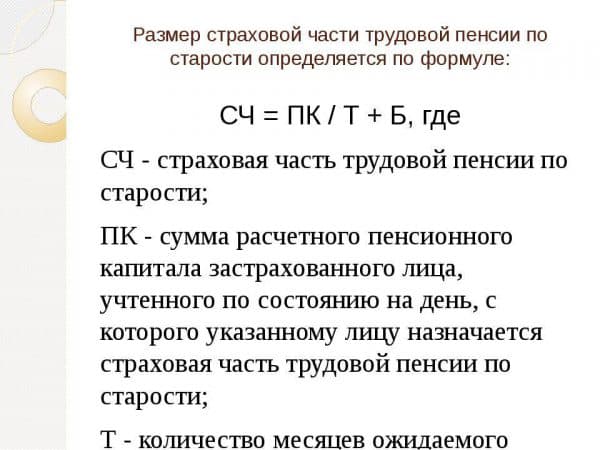
Главным отличием составляющих частей пособия по старости является правила их начисления. Суть страховой пенсии заключается в том, что денежные выплаты сегодняшним гражданам, достигшим установленного законом возраста, производятся из отчислений активного на данный момент населения страны, которые поступают в ПФР. Другими словами, работающие граждане обеспечивают деньгами сегодняшних пенсионеров. При этом для учета индивидуального вклада каждого работника на страховой счет вносится информация о баллах, которые он заслужил в соответствии с установленными критериями.
Накопительная часть весь период до наступления пенсии конкретного лица вкладывается в различные инвестиционные фонды с целью ее увеличения. Когда подойдет время, внесенные ранее суммы будут выплачиваться гражданину по выбранной им схеме. Таким образом, данная часть пенсии представляет собой более гибкую систему, в которой все зависит от величины вложений и полученного дохода от этого. Накопительная часть дает возможность получать более высокие выплаты в старости.

Основные критерии начисления пенсий
ПФР или НПФ: что лучше?
Находясь перед выбором, как использовать накопительную часть пенсии, гражданам РФ необходимо определиться, какое направление является для них приоритетным.

При отказе от перевода пенсионных накоплений в НПФ или УК, величина социальных отчислений полностью зависит от состояния экономики страны и размера ее бюджета. Государство гарантирует ежегодную индексацию страховых выплат с учетом роста инфляции и корректирующих коэффициентов. Накопительная пенсия, порядок ее формирования и выплаты в таком случае не учитываются.
Уровень коэффициентов, корректирующих итоговую сумму страховых отчислений, у государства будет значительно ниже, чем у частных компаний, поскольку их индексация связана с состоянием фирмы на рынке страховых услуг. То есть у граждан России есть выбор: остаться в Пенсионном фонде и гарантированно получить страховые выплаты по достижении определенного возраста или же перевести накопительные взносы частной компании, где они будут дополнительно проиндексированы.
Если деятельность компании за последний год была успешной, сумма торговых выплат по накопительной пенсии может быть выше, чем предложенная государством страховая часть. Однако здесь присутствует риск упущенной прибыли: в том случае, если НПФ или УК вели убыточную кампанию, доплата к выплате накопительной пенсии осуществляться не будет.
Что можно сделать со своими накоплениями?
У пенсионных накоплений есть одна важная черта – их нельзя забрать из фонда досрочно. То есть, даже если деньги хранятся в частном НПФ, он не имеет права отдать их тому, кто пока не получил на это право (да и НПФ заинтересованы в том, чтобы деньги оставались у них как можно дольше).
Распорядиться накоплениями можно несколькими способами:
- перевести их из одного фонда в другой. Например, из ПФР (то есть, ГУК ВЭБ.РФ) в НПФ, обратно или между НПФ. Это имеет смысл, если настал год фиксинга (следующий – 2025-й), а нынешний пенсионный фонд зарабатывает слишком мало;
- выбрать другой инвестиционный портфель в пределах одного фонда. Например, в ГУК можно выбрать портфель государственных ценных бумаг (небольшой, но надежный доход) или расширенный (больше риска, но выше доход), разные портфели есть и в других управляющих компаниях (которые работают с ПФР). При этом перевести накопления из одного портфеля в другой, или даже сменить УК можно без потери инвестиционного дохода;
- по достижению пенсионного возраста получить единоразово всю сумму накоплений на руки, оформить срочную или бессрочную выплату накопительной пенсии. Если накопительная пенсия будет меньше 5% основной (страховой), то всю сумму выплатят на руки сразу;
- завещать накопления. Это делается просто по заявлению, его не нужно удостоверять у нотариуса или еще как-то оформлять – достаточно заполнить в Пенсионном фонде. Тогда в случае смерти застрахованного лица все его пенсионные накопления выплатят тем, кого он укажет в заявлении. Если заявления не будет – деньги будут наследоваться в общем порядке. Правда, если умерший успеет выйти на пенсию и оформить бессрочную выплату, наследники не получат ничего.
Таким образом, пенсионные накопления – это важная часть будущего благосостояния для всех, у кого они формировались до 2014 года
Поэтому важно знать, где они находятся и в каком размере сформированы
Как формируется накопительная часть
По действующему закону лицо имеет возможность само определить, в каком виде он получит свои накопления при наступлении соответствующего права:
- В виде единовременной выплаты. Такой вариант возможен лишь в тех случаях, когда процентное отношение накопительной части в общей пенсии по старости (вместе со страховой частью) составляет менее 5%.
- Срочная выплата, которая выплачивается из накопленных средств ежемесячно в течение того периода времени, который определило само застрахованное лицо, законодатель лишь установил минимальный порог – 120 месяцев.
- Накопительная пенсия, которая схожа с предыдущей выплатой, но предоставляется пожизненно, а ее размер зависит от скопленных сумм и установленного на законодательном уровне периодом дожития граждан соответствующего пола.
Ниже рассмотрим некоторые особенности данного вида обеспечения.
С какого времени введена
Первоначально на законодательном уровне возможность накопления гражданами собственных будущих пенсий была установлена еще в 2002 году. Тогда на эти цели перечисляли от 2 до 6 % (цифра менялась в разные годы) от дохода гражданина (заработной платы работника или доходов индивидуального предпринимателя). Нововведения касались всех мужчин не старше 1953 года рождения и женщин с 1957 года рождения и моложе.
Уже в 2005 году, когда стало очевидным, что уже немолодые российские граждане не смогут накопить сколько-нибудь весомой суммы на свою будущую пенсию, возрастная планка была снижена. С этого времени взносы на этот вид обеспечения перечислялись только за мужчин и женщин не старше 1967 года рождения.
В последние годы все активнее обсуждается новый этап «пенсионной реформы», которая, в числе прочего, может вовсе отменить накопительные пенсии в действующем виде и заменить их так называемым индивидуальным пенсионным планом. По состоянию 2021 год, несмотря на «заморозку» отчислений на накопительную часть, этот вид обеспечения действует и предполагает возможность дальнейших накоплений после отмены моратория.
Условия назначения
Для получения такого вида обеспечения российскому гражданину необходимо соблюсти ряд условий:
- Выбор в качестве способа формирования дохода после выхода на заслуженный отдых накопительную пенсию наряду со страховой частью. До 2015 года гражданам в течение определенного периода времени было разрешено полностью отказаться от формирования накоплений и перейти полностью на страховые пенсии.
- Достижение возраста, предоставляющего право на данные выплаты. Ранее он полностью совпадал с возрастом выхода на пенсию по старости, но после повышения пенсионного возраста эти показатели разминулись. В качестве своеобразной льготы законодатель наделил граждан правом получать этот вид пособия по достижении 60 и 55 лет мужчинами и женщинами соответственно.
- Наличие минимально необходимого страхового стажа, который законом установлен на уровне 15 лет. Но данное требование в полном объеме вступит в силу лишь в 2024 году, до тех пор эта цифра будет повышаться на 1 в течение каждого календарного года (при выходе на пенсию в 2021 году необходимо иметь 12 лет стажа).
- Достижение установленной величины индивидуального пенсионного коэффициента, который в 2025 году будет равен 30, а до это времени будет постепенно повышаться с 18,6 в 2021 году.
Соблюдение данных требований в совокупности предоставляет лицу право обратиться за назначением накопительной пенсии.
Куда отчислять: в НПФ или ПФР
Невозможно дать однозначный ответ на этот вопрос, ибо любой и них судеб субъективен. Нельзя сказать, какой вариант приносит больше инвестиций, поскольку в разные периоды времени доходность различных фондов и управляющих организаций может быть разной. Невозможно и сказать, что какой-то из способов более надежный, поскольку все пенсионные накопления застрахованы государством (Агентство по страхования вкладов).
В связи с этим только сам гражданин в силах решить, какой вариант представляется наиболее приемлемым для него в какой НПФ направить средства, либо оставить их в ПФР. Но для этого необходимо изучить множество информации об истории конкретного фонда, его доходности и надежности, статистические данные и т.д.
Единовременная выплата из накопительной части пенсии — кому положена?
Гражданин, который уже является пенсионером либо имеет право оформить страховую пенсию по старости при наличии сформированных пенсионных накоплений, может получить НЧП в виде единовременной выплаты. Порядок их проведения регулируется Постановлением Правительства РФ № 1048 от 21.12.2009 г. «Об утверждении Правил единовременной выплаты…».
Таким образом, право получить единовременно средства пенсионных накоплений есть далеко не у всех пенсионеров. Такую возможность согласно ст. 4 закона от 30.11.2011 г. № 360-ФЗ имеют граждане, которые:
- Получают пенсию по инвалидности, по потере кормильца, государственному обеспечению, при условии, что они не приобрели право получать страховую пенсию по старости по причине отсутствия требуемого законами страхового стажа, либо величины ИПК, но при этом достигли общеустановленного пенсионного возраста.
- Получатели страховой пенсии по старости, которые имели бы величину накопительной пенсии в случае ее назначения менее 5% от общего размера пенсионного обеспечения — то есть если пенсионных накоплений к моменту выхода на пенсию было сформировано мало и они не дадут прибавку более 5% к установленному размеру выплат.
Стоит указать, что единовременная выплата также не осуществляется гражданам, которые уже получают денежные средства из пенсионных накоплений в виде ежемесячной доплаты к страховой пенсии — срочной или пожизненной.
Накопительная часть пенсии — как получить единовременно?
Для получения денежных средств россиянину необходимо обратиться в пенсионный фонд, который организует формирование его НЧП, и подать заявление с приложением оригиналов или заверенных копий следующих документов:
- Паспорт;
- СНИЛС;
- Справки из ПФР, подтверждающие получение соответствующих видов пенсии: страховой по старости с указанием ее размера (вместе с фиксированной выплатой);
- по инвалидности, потере кормильца или гос. обеспечению — при отсутствии у гражданина, достигшего пенсионного возраста, права получать страховую пенсию по старости с указанием имеющегося трудового стажа и ИПК.
Назначение единовременной выплаты происходит со дня обращения гражданина, но не раньше дня возникновения права на нее.
Денежные средства фондом выплачиваются через кассу фонда, Почту России, либо переводом на банковский счет застрахованного лица. Срок, в течение которого должны выплатить деньги, не должен превышать 1 месяц со дня принятия решения о назначении гражданину единовременной выплаты.
Лица, которым уже выплачивались денежные средства из НЧП, могут вновь обратиться за получением денежных средств не ранее, чем через 5 лет после предыдущего обращения. Однако до 1 сентября следующего после обращения пенсионера года фонд может решение о доплате. Она также производится в течение месяца после принятия решения о ее назначении и осуществляется в том случае, если после проведения единовременной выплаты НЧП на пенсионном счете будет остаток следующих накоплений:
- страховые взносы на накопительную пенсию;
- доход от инвестирования накоплений;
- средства материнского капитала, которые были направлены на формирование НЧП;
- взносы, направленные на софинансирование накопительной пенсии.
Нюансы получения накопительной части пенсии в различных НПФ
Негосударственные пенсионные фонды – организации, имеющие лицензию Банка России и специализирующиеся на управлении пенсионными накоплениями. Их деятельность регулируется ФЗ «О негосударственных пенсионных фондах». Согласно закону, если фонд теряет средства застрахованного лица, убытки возмещаются за счет Агентства по страхованию вкладов.
Каждый фонд работает в соответствии с внутренними стандартами и правилами, поэтому список документов на получение накопительной пенсии может отличаться. Помимо стандартного заявления специалисты фонда могут затребовать оригиналы документов или нотариально заверенные копии, а также попросить лично посетить офис организации. Разберемся, с какими вопросами можно столкнуться при переводе и оформлении пенсии.
В НПФ «Газфонд»
НПФ «Газфонд» существует с 1994 года и на данный момент является одним их крупнейших участников на рынке. В 2020 году РА «Эксперт» присвоил фонду рейтинг ruAAA с прогнозом «стабильный», что свидетельствует о высокой кредитоспособности и финансовой устойчивости организации. Пенсионные средства инвестируются через ЗАО «Лидер», которое работает на финансовом рынке уже более 26 лет.
На данный момент НПФ «Газфонд» предлагает семь вариантов:
- ежемесячные пожизненные выплаты, размер которых устанавливает вкладчик (юридическое лицо), а назначение и порядок выплаты определяется правилами НПФ;
- продолжительность, периодичность выплат и пенсионную схему определяет сам пенсионер, а вот порядок назначения и выплат зависит от правил, установленных фондом;
- размер и продолжительность выплат определяется исходя из накопленной суммы, предусмотрен минимальный срок (12 месяцев) платежей;
- размер и период выплат определяет пенсионер, а сумма увеличивается пропорционально доходу, полученному ПНФ от инвестиционной деятельности;
- отличается от прочих тем, что решение об индексации принимается советом Фонда;
- выплаты производятся ежемесячно, но каков их размер, решает вкладчик (инвестор);
- срок пенсионных платежей и сумма определяются договором НПФ с пенсионером, который заключается не менее чем на 10 лет.
Подать заявление и копии документов на получение пенсии можно несколькими способами:
- лично, обратившись в офис АО «НПФ ГАЗФОНД» в Москве или Санкт-Петербурге;
- по почте, Симферопольский бульвар, д. 13, г. Москва, 117556);
- обратиться к уполномоченному представителю вкладчика.
В НПФ «Открытие»
Чтобы заключить договор с НПФ на управление пенсионными накоплениями, достаточно подать заявление одним из удобных способов:
- через «Личный кабинет»;
- на сайте, нажав кнопку «Заключить договор»;
- оставить заявку, чтобы специалисты сами связались с будущим вкладчиком;
- лично обратиться в одно из представительств фонда с паспортом и СНИЛС.
В НПФ «Сбербанк»
НПФ «Сбербанк» работает на пенсионном рынке уже 25 лет и имеет офисы практически в каждом городе России. Фонд придерживается консервативной стратегии, предпочитая инвестировать только в надежные ценные бумаги. НПФ «Сбербанк» является дочерней компанией ПАО Сбербанк, который частично принадлежит государству.
Выплата назначается при условии достижения гражданином пенсионного возраста и представления застрахованным лицом справки из ПФР о стаже, паспорта, СНИЛС и банковских реквизитов для перечисления средств.
Подать документы можно одним из удобных способов:
- лично в отделение Сбербанка;
- лично в один из офисов НПФ;
- через «Личный кабинет»;
- по почте.
В НПФ «Сафмар» и «Доверие»
НПФ «Сафмар» также специализируется на управлении пенсионными накоплениями. Ознакомиться с общей информацией о деятельности, лицензиями, адресами филиалов НПФ «Сафмар» можно на странице.
Оформить пенсионные выплаты можно через личный кабинет или лично, представив стандартный пакет документов (паспорт, СНИЛС, справку из ПФР и реквизиты расчетного счета). Порядок оформления пенсии для клиентов присоединенных фондов («Доверие», «Европейский», «Регионфонд») идентичен.
Как узнать сумму, и где они хранятся
В отличие от пенсионного капитала (который формировался до 2014 года) и пенсионных баллов (с 2015 года), пенсионные накопления – вполне конкретная сумма, которую при некоторых обстоятельствах можно получить на руки. Другими словами, это своего рода сбережения, которые государство формировало на будущее своих граждан – правда, за их же счет. Дело в том, что тариф страховых взносов не менялся – просто его часть шла на накопления, а другая направлялась на трудовую пенсию. Соответственно, накопления – это не «бонус» от государства, а честно заработанные деньги.
Сумма накоплений складывается из нескольких частей:
- собственно взносы на накопительную часть пенсии – это те от 2 до 6%, которые перечислял за работника работодатель. С 2014 года взносы больше не перечисляются;
- добровольные взносы и софинансирование – пока не ввели мораторий, можно было вступить в программу государственного софинансирования. Если участник вносил в счет накоплений сумму от 2 до 12 тысяч рублей в год, государство доплачивало такую же сумму. Программа была рассчитана на 10 лет, сейчас в нее вступить уже нельзя;
- инвестиционный доход. Управляющая компания, которой доверены накопления (государственная или относящаяся к НПФ) использует средства в инвестиционных целях и получает доход. Он относительно высокий – как правило, выше инфляции и того, что предлагают банки по вкладам.
Есть один важный момент, который касается инвестиционного дохода. Закон разрешает переводить накопления из Пенсионного фонда России в НПФ, обратно или между разными НПФ. Но чтобы не потерять инвестиционный доход, делать это можно раз в 5 лет. Так, в 2015 или 2020 году произошел так называемый фиксинг накоплений – тогда перейти между фондами можно было без потери дохода. А если бы клиент перешел, например, в 2019 году – он бы потерял весь доход с предыдущего фиксинга, то есть, за 4 года.
Недобросовестные НПФ долгое время пользовались тем, что перевести накопления из ПФР в частный фонд можно было по простому заявлению – их «подсовывали» на подпись клиентам банков, под видом соцопросов на улицах или просто выманивали данные паспорта и СНИЛС и подделывали подписи. Сейчас перейти из одного фонда в другой можно только по заявлению, поданному через Госуслуги – и мошенничество практически прекратилось.
Итак, накопления могут быть в ПФР (тогда ими управляет Государственная управляющая компания ВЭБ.РФ) или в НПФ (тогда ими управляет управляющая компания фонда). Узнать, где именно находятся накопления, очень просто, есть несколько способов:
- запросить «Извещение о состоянии лицевого счета в ПФР» на портале Госуслуги или в личном кабинете Пенсионного фонда России (тоже с авторизацией через Госуслуги). Там будут указаны данные и по страховой пенсии, и по накоплениям. Причем можно будет увидеть всю информацию – сумму накоплений, инвестиционный доход и то, где эти накопления находятся;
- обратиться в Пенсионный фонд лично. Там можно получить точно такое же извещение уже лично;
- узнать у работодателя – он перечислял туда взносы до 2014 года. Правда, с тех пор накопления могли оказаться в другом фонде, так что лучше все-таки запрашивать данные в Пенсионном фонде лично или через Госуслуги.
Электронный запрос обрабатывается очень быстро – в течение нескольких минут. Дополнительный бонус – из извещения можно узнать, сколько скопилось пенсионных баллов и проверить, не «забыл» ли работодатель официально трудоустроить заявителя и выплачивать за него страховые взносы.