Ставки налога на доходы физических лиц
Содержание:
- НДФЛ 9%
- Дивиденды и налоги
- Как законно сэкономить на налоге?
- Что будет, если не платить НДФЛ?
- Плательщики и объект налогообложения
- Как посчитать проценты, разделив число на 10
- Штрафы за нарушения по НДФЛ
- Остались и другие ставки
- Как посчитать проценты, разделив число на 100
- Отображаемые доходы
- Ставка НДФЛ и сроки подачи декларации
- Кто будет заниматься расчетом НДФЛ по новой ставке?
- НДФЛ — какой налог федеральный или региональный?
- Ставка НДФЛ для нерезидентов в 2021 году
НДФЛ 9%
Минимальная ставка НДФЛ 9% уплачивается резидентами РФ. Она касается нескольких видов доходов:
- Прибыль от владения долей компании, представленная дивидендами.
- Доходы от оформления сертификатов на ипотечное кредитования, которые получают ответственные за доверительное управление.
- Проценты, полученные в результате различных действий с купонными и бескупонными облигациями.
- Ипотечных кредитов.
Особенности уплаты НДФЛ для обладателей первого вида прибыли раскрыты в документе в статье 214 Налогового кодекса РФ. В остальных случаях гражданин ведет учет и уплачивает налог по стандартной форме.
Дивиденды и налоги
Дивиденды — это прибыль физических лиц, полученная в результате участия в организациях. Этот вид дохода тоже облагается НДФЛ. Процентная ставка налога зависит от того является ли физ лицо резидентом или нет.
Обязанность удержания и перечисления налога с дивидендов возлагается на налогового агента, т.е. организацию, которая выплачивает доход. В законе прописаны только две ситуации, когда физ лицо сам должен рассчитаться с налоговой службой:
- Источник дивидендов находится не на территории РФ, но налогоплательщик является резидентом страны.
- Российская компания не смогла высчитать налог с получателя дохода.
Срок перечисления НДФЛ государству зависит от того, кто оплачивает налог.
- Если этим вопросом занимается Акционерное общество, деньги должны поступить в налоговую максимум через месяц после выплаты дохода.
- ООО выплачивает подоходный налог с дивидендов либо в день перечисления денег получателю дохода, либо на следующий.
- Физическое лицо должно сдать деньги за НДФЛ до 15 июля года, который идет за отчетным.
Отчетность о доходе с дивидендов
Удержанием НДФЛ занимается организация, выплачивающая доходы. Сроки сдачи и заполнения отчетности зависит от того, кто этим занимается:
- Акционерное общество. Налоговый агент должен предоставить в контролирующий орган декларацию по налогу на прибыль. В документе обязательно должно быть заполнено второе приложение. Крайний срок сдачи — 28 марта года, следующего за отчетным. Эту декларацию необходимо передать в налоговое отделение независимо от того, какой налоговый режим применяет организация. Помимо этого, выплата дивидендов отразится в отчете 6-НДФЛ, который необходимо заполнять каждый квартал.
- Общество с ограниченной ответственностью (ООО). До 1 апреля года, который следует за годом выплат дохода, в налоговую необходимо предоставить справку 2-НДФЛ. ООО тоже обязан сдавать документ 6-НДФЛ каждые 3 месяца.
- Получатель дивидендов сам оплачивает налог. В этом случае до 30 апреля года, который следует за годом получения прибыли, в налоговую необходимо принести справку 3-НДФЛ.
- Получатель денежного вознаграждения, если компания по каким-то причинам не удержала подоходный налог. Например, физическое лицо выиграло конкурс с крупным неденежным призом. Поскольку резидент денежного дохода больше не получал, компания не смогла удержать с него подоходный налог. Тем не менее организация обязана отчитаться перед налоговой о подобных подарках. Первый отчет должен поступить до 1 марта года, который следует за годом выплат дохода. В ФНС необходимо сдать 2-НДФЛ с признаком №2. Если справку передать в налоговую с опозданием, на организацию налагается штраф 200 рублей. Второй отчет поступает до 1 апреля года, который следует за годом выплаты приза. Компании необходимо сдать справку 2-НДФЛ с признаком 1.
Как законно сэкономить на налоге?
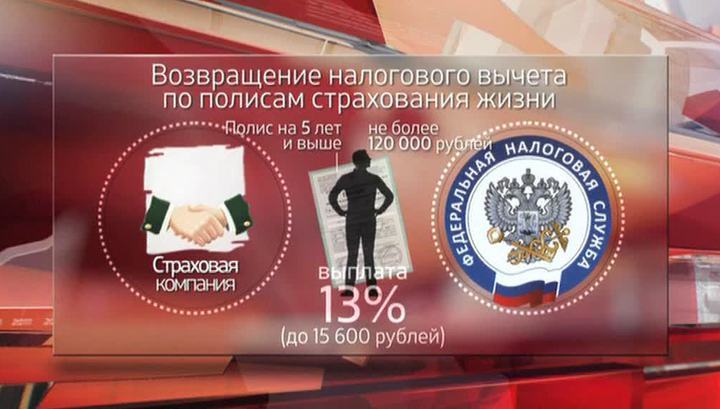
Государством предусмотрено, что в некоторых случаях россияне могут рассчитывать на налоговый вычет. Так называют льготу, позволяющую уменьшить налогооблагаемую базу и тем самым получить назад часть суммы, потраченную на определенные государством цели.
Пример. В 2017 году оклад Зайцевой Анны Викторовны был равен 35 000 рублей в месяц или 420 000 рублей в год. 420 тысяч рублей — налогооблагаемая база, с которой удерживается подоходный налог 420 000 * 13% = 54 600 рублей. В том же 2017 году Зайцевой понадобилась операция стоимостью 30 000 рублей. Анна Викторовна, как гражданка РФ, оформила вычет на лечение. В результате налогооблагаемая база уменьшилась до 390 тысяч рублей (420 000 — 30 000). А подоходный налог с учетом перерасчета составил 390 000 * 13% = 50 700 рублей. Получается, за 2017 год Зайцева переплатила в бюджет 54 600 — 50 700 = 3 900 рублей. И Анне Николаевне должны вернуть 3 900 рублей, как излишне уплаченные.
Существует пять видов вычетов:
- Социальный — вычет за свое лечение или лечение родных, обучение детей.
- Стандартные вычеты предоставляются некоторым группам населения (инвалиды, ветераны, семьи с несовершеннолетними детьми и пр.).
- Вычеты при продаже имущества.
- Для инвесторов.
- Профессиональные.
Государство определило максимальные суммы, с которых можно получить вычет:
- Лечение — 120 000 рублей.
- Собственное образование — 120 000 рублей.
- Образование ребенка, брата, сестры — 50 000 рублей.
- При приобретении жилья — 2 миллиона рублей.
- При приобретении жилья в ипотеку — 3 миллиона рублей.
Чаще всего сотрудники компаний получают вычеты на 1 400, 3 000 или 500 рублей. На первый тип вычета имеют право все, у кого есть несовершеннолетние дети. Второй выплачивается родителю, чей ребенок имеет инвалидность. Пятьсот рублей налоговых денег возвращается взрослым инвалидам.
Как оформить льготу?
Процедура оформления налогового вычета начинается с подачи заявления работодателю. Также необходимо приложить документы, подтверждающие право на возврат средств:
- Если вычет делается за лечение, вместе с заявлением нужно сдать декларацию 3-НДФЛ, а также чеки и договора на оказание медицинских услуг.
- Для оформления вычета на имущество, обратитесь в отделение налоговой и получите уведомление о возможности возврата вам НДФЛ с указанием точной суммы. С документом из ФНС и заявлением направляйтесь к работодателю.
- Стандартные вычеты тоже оформляют в компании, в которой вы работаете. Если планируется получить льготу на ребенка, к пакету необходимых документов приложите свидетельство о его/ее рождении.
Что будет, если не платить НДФЛ?
Налоговый кодексом России четко установлены санкции, которые будут применены как к налоговому агенту, так и к физическому лицу в том случае, если НДФЛ будет выплачен с просрочкой или перечисление средств в государственную казну будет вовсе проигнорировано.

Своевременная уплата налогов контролируется законом
Так, налоговые агенты, которые замешкались с перечислением средств, могут получить штраф, составляющий 20% от самой суммы налога. Те же проценты государство «накинет» сверху, если деньги вообще не будут перечислены или исчисление будет неполным. Также с неплательщика может быть удержаны недоимка и пени. Но есть нюанс – если трудовые доходы выплачиваются сотрудникам в натуральном виде, налоги с них взимать невозможно, просрочка налогового платежа, соответственно, так же не может случиться. Ещё один момент – налоговый агент не стал удерживать НДФЛ из доходов сотрудников. В этом случае его также ожидает штраф, но уже без начисления пени.
Что касается физических лиц, то они также могут получить штраф в 20% от суммы налога в случае его неполной уплаты или неуплаты. Но законом предусмотрено ещё одно наказание, за умышленное занижение налогооблагаемых доходов. Если физлицо специально укажет в декларации меньшую сумму, его ожидает денежный штраф в размере 40% от реальной суммы. Закон также освобождает физических лиц от штрафа в случае просрочки платежа. Но пени по НДФЛ за несвоевременную уплату будет начислено.
Плательщики и объект налогообложения
Общая информация
Плательщиками налога на доходы физических лиц являются физические лица, для целей налогообложения подразделяемые на две группы:
— лица, являющиеся налоговыми резидентами Российской Федерации (фактически находящиеся на территории России не менее 183 календарных дней в течение 12 следующих подряд месяцев);
— лица, не являющиеся налоговыми резидентами Российской Федерации, в случае получения дохода на территории России.
30 апреля — крайний срок для подачи отдельными категориями налогоплательщиков, обязанных самостоятельно задекларировать доход, декларации по налогу на доходы физических лиц.
Лица, на которых не возложена обязанность представлять налоговую декларацию, вправе представить такую декларацию в налоговый орган по месту жительства в течение всего года.
Лица, обязанные самостоятельно декларировать доход:индивидуальные предприниматели;нотариусы, адвокаты, другие лица, занимающиеся частной практикой;физические лица по вознаграждениям, полученным не от налоговых агентов (например, по договорам аренды имущества, договорам найма);физические лица по суммам, полученным от продажи имущества, находившегося в собственности менее минимального предельного срока владения объектом недвижимости;физические лица, резиденты Российской Федерации по доходам, полученным от источников, находящихся за пределами Российской Федерации;физические лица, по доходам, при получении которых не был удержан налог налоговыми агентами;физические лица, получающие выигрыши, выплачиваемые организаторами лотерей и других основанных на риске игр;физические лица, получающие доходы в виде вознаграждения, выплачиваемого им как наследникам авторов произведений науки, литературы, искусства, а также авторов изобретений;физические лица, получающие от физических лиц доходы в порядке дарения от физических лиц, не являющихся членами семьи и (или) близкими родственниками в соответствии с Семейным кодексом Российской Федерации;доходы, полученные в порядке наследования от физических лиц, не являющихся членами семьи и (или) близкими родственниками в соответствии с Семейным кодексом Российской Федерации;физические лица, получающие доходы в виде денежного эквивалента недвижимого имущества и (или) ценных бумаг, переданных на пополнение целевого капитала НКО.Пример:Доходы, полученные лицами от занятия преподавательской деятельностью и проведения консультация, подлежат обложению налогом на доходы физических лиц.
Объект налогообложения
Доходы, облагаемые НДФЛ
НК РФ Статья 209. Объект налогообложения
Объектом налогообложения признается доход, полученный налогоплательщиками:1) от источников в Российской Федерации и (или) от источников за пределами Российской Федерации — для физических лиц, являющихся налоговыми резидентами Российской Федерации;2) от источников в Российской Федерации — для физических лиц, не являющихся налоговыми резидентами Российской Федерации.
Виды облагаемых налогом доходов перечисляются в статье 208 Налогового Кодекса РФ
НК РФ Статья 208. Доходы от источников в Российской Федерации и доходы от источников за пределами Российской Федерации
Сюда входят. в том числе, доходы:
от продажи имущества, находившегося в собственности менее минимального предельного срока владения объектом недвижимости;от сдачи имущества в аренду;доходы от источников за пределами Российской Федерации;доходы в виде разного рода выигрышей;иные доходы.
Доходы, не облагаемые НДФЛ
В соответствии со ст.217 НК РФ не все доходы физических лиц облагаются НДФЛ
НК РФ Статья 217. Доходы, не подлежащие налогообложению (освобождаемые от налогообложения)
Сюда относятся, в том числе, доходы:
от продажи имущества, находившегося в собственности более минимального предельного срока владения объектом недвижимости;доходы, полученные в порядке наследования от члена семьи и (или) близкого родственника в соответствии с Семейным кодексом Российской Федерации (от супруга, родителей и детей, в том числе усыновителей и усыновленных, дедушки, бабушки и внуков, полнородных и неполнородных (имеющих общих отца и мать) братьев и сестер);доходы, полученные по договору дарения от члена семьи и (или) близкого родственника в соответствии с Семейным кодексом Российской Федерации;иные доходы.
Отчетный период и налоговый период
Отчетный период — Год
Налоговый период — Год
Как посчитать проценты, разделив число на 10
Этот способ похож на предыдущий, но считать с его помощью гораздо быстрее. Но только если речь идёт о процентах, кратных пяти.
Сначала вы находите размер 10%, а потом делите или умножаете его, чтобы получить нужное количество процентов.
Пример
Допустим, вы кладёте на депозит 530 тысяч рублей на 12 месяцев. Процентная ставка составляет 5%, капитализации не предусмотрено. Вы хотите узнать, сколько денег заберёте через год.
В первую очередь надо вычислить 10% от суммы. Разделите её на 10, передвинув запятую влево на один знак. Вы получите 53 тысячи.
Чтобы узнать, сколько составляют 5%, разделите результат на 2. Это 26,5 тысячи.
Если бы в примере речь шла о 30%, нужно было бы умножить 53 на 3. Для расчёта 25% пришлось бы умножить 53 на 2 и прибавить 26,5.
В любом случае такими крупными числами оперировать довольно просто.
Штрафы за нарушения по НДФЛ
Действия работодателя должны соответствовать требованиям закона и укладываться в заявленные временные рамки, иначе не избежать штрафов и пеней:
- если работодатель не удержал или не перечислил подоходный налог без законных оснований, его ждет штраф — 20% от суммы неперечисленного налога;
- при уклонении от уплаты НДФЛ в крупных размерах нарушителю может грозить штраф в 100-300 тысяч рублей или штраф в размере зарплаты за 1-2 года, лишение права занимать определенные должности на 3 года и даже арест на 6 месяцев или лишение свободы на срок до 2 лет.
Рассчитывайте НДФЛ автоматически и перечисляйте налог с помощью веб-сервиса Контур.Бухгалтерия. Здесь вы можете легко вести учет, начислять зарплату, формировать и отправлять отчетность, а еще пользоваться поддержкой наших экспертов. Первый месяц работы в сервисе — бесплатен.
Попробовать бесплатно
Остались и другие ставки
В НК РФ также определено, что иным способом налоговые ставки определяются в следующих случаях:
-
для физических лиц – налоговых резидентов РФ – в отношении доходов от продажи имущества (за исключением ценных бумаг) и (или) доли (долей) в нем, доходов в виде стоимости имущества (за исключением ценных бумаг), полученного в порядке дарения, а также подлежащих налогообложению доходов, полученных такими физическими лицами в виде страховых выплат по договорам страхования и выплат по пенсионному обеспечению, – всегда 13%, то есть независимо от величины суммы налоговых баз (новый НК РФ);
-
в отношении доходов в виде процентов по облигациям с ипотечным покрытием, эмитированным до 01.01.2007, а также по доходам учредителей доверительного управления ипотечным покрытием, полученным на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 01.01.2007, – 9%;
-
в отношении доходов по ценным бумагам (за исключением доходов в виде дивидендов), выпущенным российскими организациями, права по которым учитываются на счете депо иностранного номинального держателя, счете депо иностранного уполномоченного держателя и (или) счете депо депозитарных программ, выплачиваемых лицам, информация о которых не была предоставлена налоговому агенту в соответствии с требованиями ст. 214.6 НК РФ, – 30%.
Кроме того, ставка в размере 35% установлена в отношении некоторых видов доходов, в частности суммы экономии на процентах при получении налогоплательщиками заемных (кредитных) средств в части превышения размеров, указанных в НК РФ.
В соответствии с п. 3 ст. 224 НК РФ установлена ставка в размере 30% в отношении всех доходов, получаемых физическими лицами, не являющимися налоговыми резидентами РФ. Согласно новому НК РФ сумма налога исчисляется при этом как соответствующая налоговой ставке процентная доля суммы налоговых баз, указанных в НК РФ:
-
по доходам в виде выигрышей, полученных участниками азартных игр и участниками лотерей;
-
по доходам по операциям с ценными бумагами и по операциям с производными финансовыми инструментами;
-
по операциям РЕПО, объектом которых являются ценные бумаги;
-
по операциям займа ценными бумагами;
-
по доходам, полученным участниками инвестиционного товарищества;
-
по операциям с ценными бумагами и по операциям с производными финансовыми инструментами, учитываемым на индивидуальном инвестиционном счете;
-
по доходам от продажи недвижимого имущества и (или) доли (долей) в нем, а также по доходам в виде объекта недвижимого имущества, полученного в порядке дарения;
-
по иным доходам, в отношении которых применяется налоговая ставка, предусмотренная абз. 1 НК РФ, то есть 30%.
Как посчитать проценты, разделив число на 100
Так вы найдёте числовой эквивалент 1%. Дальше всё зависит от вашей цели. Чтобы посчитать проценты от суммы, умножьте их на размер 1%. Чтобы перевести число в проценты, разделите его на размер 1%.
Пример 1
Вы заходите в супермаркет и видите акцию на кофе. Его обычная цена — 458 рублей, сейчас действует скидка 7%. Но у вас есть карта магазина, и по ней пачка обойдётся в 417 рублей.
Чтобы понять, какой вариант выгоднее, надо перевести 7% в рубли.
Разделите 458 на 100. Для этого нужно просто сместить запятую, отделяющую целую часть числа от дробной, на две позиции влево. 1% равен 4,58 рубля.
Умножьте 4,58 на 7, и вы получите 32,06 рубля.
Теперь остаётся отнять от обычной цены 32,06 рубля. По акции кофе обойдётся в 425,94 рубля. Значит, выгоднее купить его по карте.
Пример 2
Вы видите, что игра в Steam стоит 1 000 рублей, хотя раньше продавалась за 1 500 рублей. Вам интересно, сколько процентов составила скидка.
Разделите 1 500 на 100. Сместив запятую на две позиции влево, вы получите 15. Это 1% от старой цены.
Теперь новую цену разделите на размер 1%. 1 000 / 15 = 66,6666%.
100% – 66,6666% = 33,3333%.Такую скидку предоставил магазин.
Отображаемые доходы
Список доходов, с которых не нужно оплачивать НДФЛ выглядит следующим образом:
- пособия государственного типа;
- пенсии;
- компенсации;
- донорские выплаты;
- алименты;
- денежные гранты;
- премии различных государств;
- материальная помощью единовременного типа;
- стипендии;
- продажа продуктов, выращенных на территории нашего государства;
- наследство;
- доходы, полученные от акционерных обществ;
- спортивные награды и призы;
- оплата обучения;
- вознаграждения, полученные за сдачу клада в государственную собственность;
- проценты по вкладам в банках на территории РФ;
- доходы военнослужащих;
- денежные средства материнского капитала;
- оплата стоимости проезда на общественном транспорте лицами младше восемнадцати лет.
Ставка НДФЛ и сроки подачи декларации
Основная ставка НДФЛ в России составляет 13%. Для отдельных видов доходов установлены . Сумма налога исчисляется в полных рублях, при этом сумма налога округляется до полного рубля в большую сторону, если она составляет 50 коп. и более ().
Основная часть НДФЛ (прежде всего, с заработной платы) рассчитывается, удерживается и перечисляется в бюджет работодателем (налоговым агентом).
Доходы от продажи имущества декларируются физлицом самостоятельно. В этом случае по итогам года заполняется декларация и рассчитывается сумма налога, которую физлицо должно перечислить в бюджет. Декларацию необходимо сдать в налоговую инспекцию по месту постоянного проживания (постановки на налоговый учет) до конца апреля года, следующего за годом получения дохода.
Отметим, что представить декларацию о доходах, полученных в 2019 году, физлицам необходимо до 30 апреля 2020 года, использовать при этом можно только новую форму декларации. Уплатить налог надо не позднее 15 июля.
В то же время представить декларацию по НДФЛ только с целью получения налоговых вычетов можно в любое время в течение года. Предельный срок подачи декларации на этот случай не распространяется.
Напомним, что налогоплательщики, получившие доходы, с которых налоговые агенты не удержали исчисленную сумму налога и передали сведения о них в налоговые органы, уплачивают налог не позднее 1 декабря года, следующего за истекшим налоговым периодом, на основании направленного налоговым органом уведомления об уплате налога ( и , ). Такая норма была введена в 2016 году, а значит уже с 2017 года представлять декларации по форме 3-НДФЛ в вышеуказанных случаях не нужно.
Кто будет заниматься расчетом НДФЛ по новой ставке?
Как правило, все расчеты будут производить налоговые агенты. А значит, они лягут на плечи бухгалтеров организаций-работодателей, тех, кто привлекает работников по договорам ГПХ, выплачивает собственникам дивиденды и т.д.
Но ведь таких агентов может быть несколько. К примеру, сотрудник может работать по совместительству, выполнять работы по подряду разным заказчикам, иметь доли в разных компаниях, даже несколько раз выиграть в совершенно разные лотереи. Как всем его налоговым агентам узнать друг о друге и размерах полученных доходов? Вдруг уже произошло превышение 5 миллионов дохода? Здесь действует правило: каждый сам за себя. Каждый налоговый агент рассчитывает НДФЛ от дохода, который он выплачивает, и не в праве требовать предоставления подтверждения иных доходов.
Важно! Исключение — если сотрудник приходит трудоустраиваться в середине года и в этом году он уже работал в другой организации, ему необходимо предоставить справку 2-НДФЛ с прошлого места работа. Но это обязательно, если он хочет получать вычеты, ведь без такой справки бухгалтер не сможет определить ни сумму дохода, ни размер предоставленных ранее вычетов
Еще одна хорошая новость для агентов: в 1 квартале 2021 года к ним не будут применяться санкции за неверный расчет НДФЛ (невиданная щедрость, ведь по НДФЛ размер штрафных санкций зависит от суммы неуплаченного налога). Но, с другой стороны, в первом квартале мало у кого возникнет ситуация, когда доходы превысят предел и возникнет путаница с расчетами, так что послабление сомнительное.
НДФЛ — какой налог федеральный или региональный?
Налоговая система РФ выделяет 3 уровня бюджетов, в которые поступают налоговые платежи: федеральный, региональный и местный. Такое разграничение связано не с бюджетом, в который зачисляются платежи, а с уровнем власти, который их регламентирует.
Градация налогов утверждена ст. 13, 14 и 15 НК РФ. Согласно ст. 13 НК РФ налог на доходы физических лиц является федеральным налогом. То есть механизм его расчета един на территории всей страны и местные или региональные власти не могут на него повлиять. При этом НДФЛ зачисляется в региональный и местный бюджеты в соотношении 85% и 15% соответственно.
Еще больше информации о налоговой системе РФ читайте в статьях:
- «Принципы построения налоговой системы РФ»;
- «Федеральные, региональные и местные налоги»;
- «Куда платить НДФЛ с доходов «дистанционных работников».
Ставка НДФЛ для нерезидентов в 2021 году
Что касается налогообложения нерезидентов, подоходный налог с физических лиц с зарплаты, а также с других их трудовых доходов, взимается в размере 13 % с:
- наемных работников, выполняющих свои обязанности на основании патента;
- физлиц, участвующих в госпрограмме переселения соотечественников;
- членов экипажей, плавающих под госфлагом РФ судов;
- иностранных специалистов с высокой квалификацией вне зависимости от их налогового статуса, с которыми трудовые взаимоотношения оформлены соответствующим контрактом или договором (письмо Минфина России от 18.02.2014 № 03-04-06/6773);
Зарплата иностранных сотрудников-нерезидентов, осуществляющих свои обязанности в зарубежных филиалах российского хозяйствующего субъекта, согласно ст. 208 НК, считается доходом, полученным из зарубежных источников. Поэтому, согласно ст. 209, обложению НДФЛ она не подлежит.
- резидентов государств-членов ЕАЭС;
- граждан, бежавших из своего государства и оформивших в РФ временное убежище.
Лица, приобретшие патент для работы в РФ, уплачивают фиксированную сумму налога (13 % независимо от статуса, согласно ст. 224 НК) лично, а по факту их трудоустройства эта обязанность возлагается на нанимателя. НДФЛ, перечисленный иностранцем авансовым способом, засчитывается в качестве его уплаты с зарплаты.
Что касается высококвалифицированных иностранцев, вопрос удержания с них НДФЛ до конца 2015 г. был достаточно противоречивым. Так, некоторыми законодательными актами постановлялось, что все их нетрудовые доходы, вычисленные на основании среднего заработка, облагаются 30 %.
При этом, дефиниции понятия «трудовые доходы» в законодательной базе не приведено. В ФЗ № 115 от 25.07.2002 дано лишь определение трудовой деятельности иностранца.
Кроме того, в письмах Минфина от 08.06.2012 № 03-04-06/6158, 04.07.2014 № 03-04-06/32423 делался акцент на том, что доходами от трудовой деятельности считается оплата выполнения трудовых обязанностей, а отпускные, больничные, средний заработок за время командировок, компенсация неиспользованного отпуска, выплачиваемая при расторжении отношений, таковыми не считаются. Пояснение было следующее: во время отпуска, к примеру, подчиненный не исполняет свои обязанности, следовательно, его вознаграждение не является трудовым на основании ст. 106, 107 ТК и облагается 30 % НДФЛ. В то же время, постановление Президиума ВАС РФ от 07.02.2012 № 11709/11 причисляет средний заработок за время отпуска к зарплате.
Консенсус был достигнут 08.12.2015 г. с опубликованием письма Минфина № 03-04-06/71450, актуального и на 2021 год.
Согласно положениям ст.73 Договора о ЕАЭС, находящимся в приоритете по сравнению с ТК и НК РФ (ст. 15 Конституции), доходы граждан из стран ЕАЭС, выполняющих трудовые обязанности на договорной основе, облагаются 13 % с даты трудоустройства
Срок нахождения в России во внимание не берется. С иностранного субъекта, утратившего резидентский статус в своей стране-участнице ЕАЭС, удерживается 30 % НДФЛ
13 % облагается зарплата беженцев или лиц, находящихся во временном убежище в РФ
Срок их прибытия на российскую территорию во внимание не берется. Утрата этого статуса при сохранении положения налогового резидента обуславливает налогообложения по ставке 30 %
Изменение этой ставки в 2021 году или регрессивная шкала НДФЛ не предвидится, поскольку, исходя из письма Минфина № 03-04-05/62106, имеющаяся ставка и система в целом инвестиционно привлекательны и учитывают интересы всех сторон налогообложения.
15% облагаются доходы физлиц-нерезидентов, полученных в качестве дивидендов от российских компаний.
Поскольку невыполнение хозяйствующим субъектом своих обязанностей в качестве налогового агента по НДФЛ чревато ответственностью (ст. 123 НК РФ), в частности, штрафом в размере одной пятой размера недоперечисленного налога, следует затребовать у иностранного подчиненного информацию об отсутствии двойного гражданства и определить его налоговый статус на каждую зарплатную дату.