Как рассчитать коэффициент бонус-малус по осаго самостоятельно?
Содержание:
- Таблица КБМ
- Как изменить неверный коэффициент бонус-малус?
- Как проверить КБМ по базе РСА?
- Восстановление КБМ
- Как рассчитывается КБМ
- Важные сведения
- Примеры расчета КБМ по таблице
- Можно ли исправить в базе АИС РСА
- Полис ОСАГО и КБМ – какая взаимосвязь?
- Как рассчитывается коэффициент бонус-малус?
- Как изменится КБМ после аварии, в которой виновным признан страхователь?
Таблица КБМ
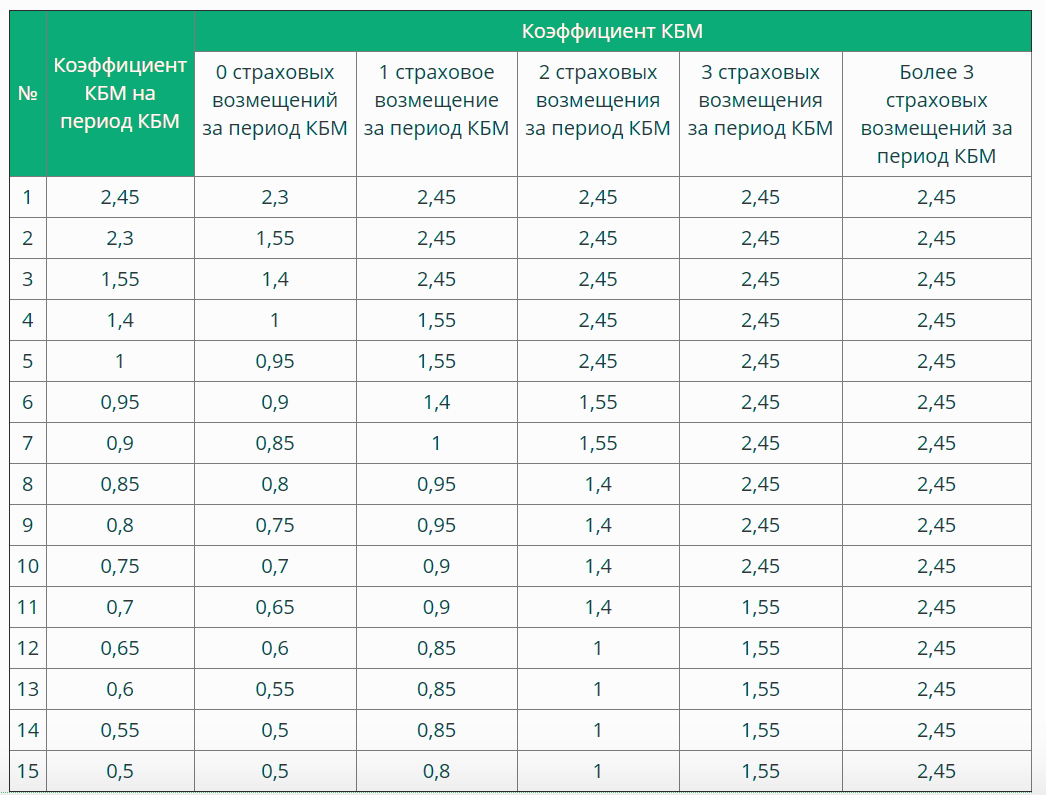
Требуется указать, что для расчета величины скидки или надбавки используется специальная таблица, учитывающая класс водителя и число произошедших за период аварийных ситуаций. Изначально каждому новому водителю присваивается третий класс и коэффициент 1, от которого в дальнейшем ведутся все расчеты исходя из реальных результатов вождения транспортного средства автомобилистом.
Таблица для расчета коэффициента «бонус-малус» (КБМ)
Система классности действует следующим образом:
- Если за отчетный год водитель не отметился участником ДТП, в которых он выступил виновной стороной, его класс увеличивается на одну ступеньку, соответственно коэффициент КБМ уменьшается, а человек получает возможность оформить ОСАГО со скидкой.
- Если же за прошедший год водитель стал виновников аварии или нескольких аварий, приведших к необходимости страхового возмещения ущерба, его класс понижается, коэффициент увеличивается, а итоговая стоимость страховки становится больше.
Конечно, что стоимость страховки определяется множеством факторов, но величина КБМ является далеко не последним значением. Точную стоимость полиса позволит узнать онлайн-калькулятор, который можно найти на официальных сайтах любого страховщика.
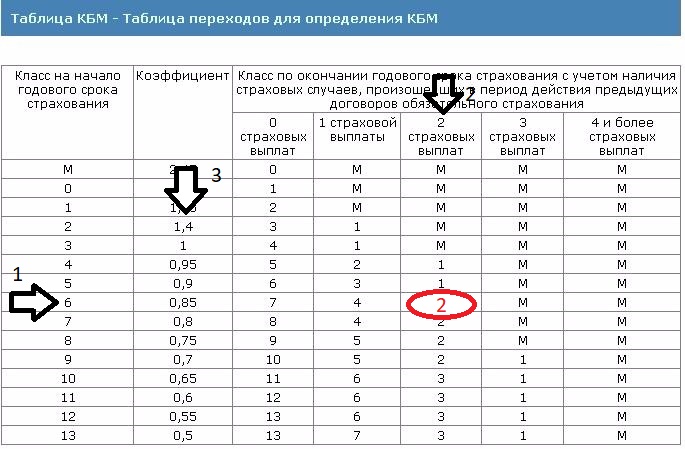
Как пользоваться таблицей для расчета КБМ. Понятная схема.
В целом работать с таблицей КБМ можно и самостоятельно, на основе несложных правилах вычислений.
- Любой расчет начинается со значения, равного 1
- После каждого года без аварий необходимо спускаться на одну строчку вниз
- При наличии аварий происходит движение на строчку, соответствующую числу ДТП
- В случае, если в течение года автомобилист не был вписан в страховку, он возвращается на начальный уровень
- При приобретении неограниченной страховки, КБМ распространяется исключительно на собственника автомобиля, а любые другие водители считаются, как не внесенными в документ.
Стоит учесть, что данные в таблице не всегда являются окончательными, и могут отличаться в большую сторону при обращении в страховую компанию. Дело в том, что отдельные компании стремятся обмануть клиента, не внося или внося с задержкой сведения в базу РСА. В этой связи целесообразно заранее проверить КБМ перед походом за ОСАГО, так как, не имея точных сведений о возможной скидке, клиент может легко стать жертвой обмана, даже не подозревая, что он имеет законное право на более серьезную скидку.
Практика показывает, что неправильные расчеты коэффициента «бонус-малус» наблюдаются в 50% случаев. Особенно это характерно для компаний, обладающих не самой хорошей репутацией на рынке. Со стороны отдельный случай может показаться единичной ошибкой сотрудника, но фактически это целенаправленная работа, позволяющая представителям рынка получать лишние сотни миллионов рублей страховых премий.
Как изменить неверный коэффициент бонус-малус?
Оформляя страховой полис ОСАГО или изучая информацию, содержащуюся в информационной системе РСА, можно столкнуться с тем, что заработанный бонусный КБМ не соответствует показателям безаварийной езды или даже полностью утрачен и приведен к начальному показателю 1. Прежде чем рассказать о способах решения этой проблемы, рассмотрим основные причины, которые могут привести к ошибкам в расчете бонуса-малуса:
- Ликвидация страховой компании. В этом случае сведения о последнем договоре могли быть не внесены в базу данных РСА.
- Ошибка персонала. Нельзя исключать и человеческий фактор. Сотрудники страховщика могли неверно ввести в систему данные о КБМ.
- Путаница при наличии нескольких страховых договоров одновременно. Если на протяжении последнего года водитель был вписан в два полиса и больше, может возникнуть, к примеру, следующая ситуация. В одном договоре водитель один, а во втором — кроме него вписаны другие лица, у которых класс ниже. Поскольку КБМ по полису определяется по самому низкому классу, он может быть впоследствии ошибочно применен к водителю с более высоким коэффициентом.
- Замена водительского удостоверения. В базе данных РСА могли остаться данные о старых правах.
Если выяснилось, что КБМ не соответствует действительности, следует предпринять определенные меры по исправлению коэффициента. Первое, что нужно предпринять, — это подать заявление о восстановлении бонус-малуса. Обратиться с ним можно непосредственно к своему страховщику, однако лучше это сделать через РСА. Форма заявления размещена на сайте организации. Достаточно ее заполнить, указать обстоятельства дела и отправить по электронной почте. К заявлению прилагаются копии паспорта или другого удостоверения личности, а также водительских прав. Не лишним будет также приложить копии предыдущих страховых полисов в качестве подтверждения своей правоты. Следует заметить, что союз автостраховщиков, который ведет информационную систему ОСАГО, не имеет отношения к содержащимся в ней данным. Вносить их в базу данных, а также исправлять могут исключительно страховые компании. РСА выступает в этом случае только в роли посредника между ними и водителями.
Заявление об исправлении коэффициента бонус-малус рассматривается в союзе автостраховщиков в течение 30 дней, по истечении которых должен даваться официальный ответ. Если после обращения в РСА ошибку в КБМ не исправили, можно подать соответствующий иск в суд. При этом потребуется собрать комплект документов, подтверждающих бонус-малус, в том числе копии договоров ОСАГО, справки страховых компаний и копии прав вписанных в полисы водителей.
Для успешного восстановления КБМ следует учитывать следующие нюансы:
- При ликвидации страховой компании сохраняется возможность исправить неверно указанный коэффициент. Чтобы увеличить свои шансы на успех, стоит дополнить соответствующее заявление копиями полиса, оформленного в ликвидированной компании, и предыдущих полисов. Если осуществлялась смена страховщика, можно обратиться к тому, который еще действует, для получения справки о безаварийной езде за период страхования в этой компании. Кроме того, не помешает и подтверждение из Госавтоинспекции об отсутствии ДТП.
- Полномочия по исправлению данных в РСА АИС предоставлены исключительно той страховой компании, которая оформила полис ОСАГО.
Чтобы избежать появления ошибок в КБМ или хотя бы свести их к минимуму, водителю следует быть внимательным при оформлении документов. Если в период действия автогражданки произошла замена водительских прав или изменение каких-либо других сведений, содержащихся в полисе, например фамилии, необходимо незамедлительно сообщить об этом в страховую компанию. Если этого не сделать, в базе РСА будут недостоверные данные.
Как проверить КБМ по базе РСА?
РСА — российский союз автостраховщиков. Большая база, содержащая в архивах коэффициенты КБМ. Как проверить КБМ по базе необходимо знать тем людям, которые планируют переходить в новую страховую компанию.
Следует помнить, что буквы вводятся при английской раскладке на клавиатуре. Затем необходимо ввести дату, с которой планируется заключать договор ОСАГО. Далее вводится проверочный код и нажимается кнопка поиска.
Примечание! Сайт открывает страницу, где указано теоретическое значение КМБ из базы данных РСА. Если это значение совпадает с рассчитанным , то все в порядке. Если значения отличаются, то следует думать о восстановлении КБМ,
Восстановление КБМ
- Достоверна ли информация, что за прошедший период страхования за страхователем не было страховых случаев и компенсаций;
- Действительно ли пройден полный календарный год. Каждый год скидка на полис ОСАГО увеличивается на 5%. Если период, который пройдет, меньше, то в этом случае скидка остается без изменений (т.е. на прежнем уровне);
- Не пройден ли срок более 1 года с момента завершения срока действия договора страхования ТС. Значение коэффициента КБМ хранится в течение 1 года после завершения срока действия последнего полиса ОСАГО. Соответственно, если в этот период договор страхования ТС более не продлевается, то скидка в этом случае скидывается на 0% (т.е. происходит обнуление скидки).

Распространенные вопросы-ответы по КБМ
Когда все указывает на то, что КБМ задан в базе неверно, в это случае нужно заняться вопросом его восстановления. Начиная с декабря 2015 г. вступила в силу упрощенная схема корректировки КБМ. По этой схеме достаточно заполнить и подать заявление о несогласии в страховую компанию, где сам страхователь заключил или же только намеревается заключить договор страхования. На основании этого заявление страховая компания уже сама проводить проверку КБМ в базах РСА. Если в ходе проверки она выявляет несоответствия, то она самостоятельно корректирует значение КБМ.
В случае если по упомянутому выше варианту восстановить коэффициент КБМ не представляется возможным, тогда нужно подготовить и подать жалобу в РСА, как следующую по иерархии, структуру, которая ведет и контролирует работу страховых организаций. Чтобы направить жалобу о факте неправильного применения коэффициента «бонус-малус» нужно заполнить заявление в Союз РСА. Форма данного заявления-обращения располагается в подразделе «Подать жалобу в РСА». При подаче жалобы также потребуется вложить копию паспорта и копию водительского удостоверения. При оформлении заявления обязательным к указанию являются:
- Фамилия, Имя, Отчество (Полностью и разборчиво);
- Дата рождения (чч.мм.гггг);
- Данные водительского удостоверения (серия, номер).

Заявление в РСА для восстановления КБМ
При заполнении данного документа с ошибками или при отсутствии требуемых к вложению документов, заявление с жалобой не будет принято к рассмотрению. Заявление пересылается в виде скан-копий с приложениями на адрес РСА (см. контакты Объединения РСА), предоставляется лично в одно из представительств РСА либо отправку можно произвести по обыкновенной почте. Стандартный срок на рассмотрение заявление и проверку КБМ по базе службами РСА составляет 30 календарный дней.
Сразу после корректировки КБМ службами РСА корректные значения вносятся и обновляются в АИС РСА и в этом случае скидка уже рассчитывается правильно. В случае ситуации с переплатой по полису ОСАГО, процесс идет через обращение к ЦБ, а именно: по факту подтверждения переплаты страховая компания осуществляет перевод страхователю переплаченную сумму по указанным реквизитам.
Как рассчитывается КБМ
 Здесь нужно оговориться о том, как рассчитывается КБМ. Говоря о коэффициенте «бонус малус» необходимо упомянуть о таком понятии как класс водителя. Каждому классу собственника ТС соответствует определенное значение КБМ, обобщающая информация о которых сведена в таблицу классов и КБМ, расположенную ниже.
Когда страхователь впервые оформляет полис ОСАГО, то ему полагается 3 класс водителя, которому присваивается КБМ равный единице.
| Класс водителя | БОНУС-МАЛУС | Класс водителя по истечении договора ОСАГО с учетом наличия или отсутствия ДТП | ||||
|---|---|---|---|---|---|---|
| 0 ДТП | 1 ДТП | 2 ДТП | 3 ДТП | Более 3 ДТП | ||
| М | 2,45 | М | М | М | М | |
| 2,3 | 1 | М | М | М | М | |
| 1 | 1,55 | 2 | М | М | М | М |
| 2 | 1,4 | 3 | 1 | М | М | М |
| 3 | 1 | 4 | 1 | М | М | М |
| 4 | 0,95 | 5 | 2 | 1 | М | М |
| 5 | 0,9 | 6 | 3 | 1 | М | М |
| 6 | 0,85 | 7 | 4 | 2 | М | М |
| 7 | 0,8 | 8 | 4 | 2 | М | М |
| 8 | 0,75 | 9 | 5 | 2 | М | М |
| 9 | 0,7 | 10 | 5 | 2 | 1 | М |
| 10 | 0,65 | 11 | 6 | 3 | 1 | М |
| 11 | 0,6 | 12 | 6 | 3 | 1 | М |
| 12 | 0,55 | 13 | 6 | 3 | 1 | М |
| 13 | 0,5 | 13 | 7 | 3 | 1 | М |
Таблица 1. Как рассчитывается КБМ
Это означает, что страховку он приобретает по базовой стоимости, так как базовая цена помноженная на 1 останется без изменений. Просмотрев внимательно данную строку с классом 3 можно заметить, что за безаварийную езду в течение года собственнику автомобиля будет присвоен класс 4.
Важные сведения
Прежде всего, водителю, планирующему обратиться в страховую компанию, следует узнать КБМ по водительскому удостоверению.
Специалист страховой компании, рассчитывая показатель бонус-малус, принимает во внимание наличие и количество страховых выплат, при условии, что они имели место. Основные правила применения коэффициента бонус-малус:
Основные правила применения коэффициента бонус-малус:
| Коэффициент может быть использован в том случае | Если необходимо продлить срок действия договора страхования, или изменить условия, при условии, что соглашение было заключено на срок более 12 месяцев |
| Все осуществленные страховщиком выплаты | Соединяются и рассчитываются в качестве единой страховой оплаты |
| Информация из ранее заключенных договоров страхования | Может быть использована для того, чтобы использовать накопленный водителем стаж и скидку по КБМ. Это возможно только при условии, что у страховой компании сохранилась информация относительно сделанных выплат и заключенных договоров со страхователем |
| В случае, если договором | Установлена возможность управления ТС неограниченным количеством лиц, класс водителя устанавливается по данным собственника транспортного средства |
Если владелец ТС думает о том, как узнать свой КБМ по ОСАГО в Росгосстрахе, ему следует обратиться за помощью к сотруднику компании, в которой заключается договор ОСАГО. КБМ будет определен при расчете стоимости полиса.
Страховые эксперты, при определении класса, принимают во внимание все имеющиеся в базе данные по возмещениям, сделанным не более, чем год назад, только после заключения нового договора страхования
Что это такое
Водитель, задающийся вопросом – какой у меня коэффициент бонус-малус, может воспользоваться базами данных, доступными для интернет-пользователей, или обратиться к специалисту.
При определении коэффициента огромную роль имеет начисленный водителю положительный или отрицательный рейтинг.
Необходимо учесть, что для определения стоимости полиса принимается во внимание тип ТС. Узнать свой КБМ можно бесплатно на базе РСА
Зачем он нужен
Использование системы бонус-малус, позволяет снизить количество ДТП. Стоимость полиса ОСАГО высока, и водители, с целью экономии денежных средств, ездят аккуратно, для того, чтобы не попасть в аварию и не спровоцировать страховой случай.
Концепция КБМ подразумевает поощрение водителей в виде снижения стоимости полиса. Если же водитель допустил возникновение страхового случая, он платит больше при продлении договора со страховой компанией.
Прежде всего, КБМ нужен для того, чтобы определить стоимость полиса ОСАГО. Кроме бонус-малус применяется такое понятие, как «класс водителя», которое имеет прямое отношение к КБМ.
Законодательная база
Нормативные акты, применяемые во внимание сотрудниками правоохранительных органов и водителями ТС:
| Постановление Правительства РФ № 1090 – ПДД | Отмечается, что каждый водитель должен оформить полис страхования автогражданской ответственности |
| ФЗ об ОСАГО — № 40 | Документ содержит основные правила использования КБМ |
| Постановление Российского союза автостраховщиков № 10 | — |
Основная задача водителя – соблюдать установленные нормы и вовремя продлевать договор страхования.
Примеры расчета КБМ по таблице
За безаварийную езду в течение года на следующий год стоимость страховки уменьшается на 5%, и класс переходит в следующий. Так происходит ежегодно до достижения 50% (класс 13) — менее скидки не установлены и это является Бонусом.
Как видно из таблицы, если была зафиксирована авария (1 ДТП или более) с вашим участием и компанией произведена выплата потерпевшему, тогда в силу вступает Малус, то есть повышение ставки КБР и, естественно, увеличение суммы ежегодного страхования. Рассмотрим подробнее два примера.
Без ДТП и аварий
Предположим, что первый год вы проехали без ДТП, приходите в вашу страховую компанию и уже ваш страховой Полис будет стоить дешевле на 5%, т.е. будет применен коэффициент 0,95. Новый класс уже равен 4. На последующий год без аварий еще пойдет уменьшение на 5% (итого 10%) и соответственно КБМ равен 0,90. Класс 4+1. И так далее смотрим вниз на столбцы и строки Таблицы;
После ДТП
Надо рассмотреть и этот вариант, чтобы знать почему увеличивается стоимость страховки. Малус (М повышение КБМ) зависит от количества зафиксированных ДТП за год, чем больше происшествий, тем дольше период в годах, когда цена вашего Полиса будет самой высокой и без изменений. Как видно из Таблицы, если у вас за первый год страхования было 3 дорожно-транспортных происшествия с вашим участием, класс понижается до М. Значение коэффициента увеличивается до 2,45. И на следующий год вы уже переместитесь в самый верх Таблицы, откуда и пойдут следующие исчисления.
Можно ли исправить в базе АИС РСА
Довольно часто автолюбители сталкиваются с ситуацией, когда база РСА выдает коэффициент, не соответствующий действительности.
Случается так, что страхователь за много лет безаварийного вождения получает коэффициент, который равен единице, либо меньше, чем необходимо за безубыточное страхование.
Рассмотрим причины, вызывающие ошибки:
- в случае замены водительского удостоверения на новое, в базе, возможно, не были исправлены данные, и осталась запись только с данными старого удостоверения. Для исправления ситуации необходимо сделать запрос в РСА с указанием данных и старого, и нового удостоверения;
- при вводе данных в базу была допущена ошибка/опечатка (не та буква или цифра);
- в случае внесения водителя в качестве допущенного лица для управления в несколько полисов. Например, Соколов А.Н., имея свою машину, допущен к управлению машиной супруги с водительским стажем 1 год. В полисе Соколова А.Н. записан коэффициент 0,6, а в полисе жены – 0,95, поскольку ее стаж равен 1 году. Следовательно, при передаче данных с обоих полисов, КБМ Соколова А.Н. приравнивается к 0,95. 4.
- В случае банкротства страховой компании и не передачи данных в систему РСА.
Полис ОСАГО и КБМ – какая взаимосвязь?
 Уже более 10 лет россияне в обязательном порядке оформляют страховые полисы на автомобиль. Речь идет о страховке ОСАГО, которая позволяет возместить ущерб пострадавшему полностью или частично за счет средств своей страховой компании. Причем действует это правило не только на владельца машины, но и на других автолюбителей, вписанных в полис. Если за рулем будут находиться они, то возмещение будет происходить по тому же принципу.
Для расчета стоимости полиса ОСАГО специалисты используют совокупность сразу нескольких показателей. Так, на конечное значение могут повлиять:
возраст (молодым придется заплатить больше);
стаж (чем он выше, тем более выгодной окажется стоимость полиса при прочих равных);
коэффициент «Бонус-Малус», отражающий показатель безаварийной езды водителя;
параметры самого транспортного средства, подлежащего страхованию (во внимание берут мощность двигателя);
региональное расположение (используются территориальные коэффициенты регионов, в которых производится эксплуатация застрахованного автомобиля);
наличие грубых нарушений (они учитываются также в виде специального коэффициента);
условия страхового договора;
наличие других особенностей (например, это могут быть какие-то ограничения).
КБМ, являясь одним из факторов, влияет на конечную стоимость полиса ОСАГО. Поэтому если человек хочет самостоятельно произвести расчеты, ему необходимо определить значение коэффициента.
Как рассчитывается коэффициент бонус-малус?
Удобнее всего определять коэффициент бонус-малус, пользуясь специальной таблицей.
| Класс | КБМ | Количество страховых случаев (обращений за выплатой ущерба), произошедших в период действия договора ОСАГО | ||||
| 1 | 2 | 3 | 4 | |||
| Класс, который будет присвоен | ||||||
| M | 2,45 | M | M | M | M | |
| 2,3 | 1 | M | M | M | M | |
| 1 | 1,55 | 2 | M | M | M | M |
| 2 | 1,4 | 3 | 1 | M | M | M |
| 3 | 1 | 4 | 1 | M | M | M |
| 4 | 0,95 | 5 | 2 | 1 | M | M |
| 5 | 0,9 | 6 | 3 | 1 | M | M |
| 6 | 0,85 | 7 | 4 | 2 | M | M |
| 7 | 0,8 | 8 | 4 | 2 | M | M |
| 8 | 0,75 | 9 | 5 | 2 | M | M |
| 9 | 0,7 | 10 | 5 | 2 | 1 | M |
| 10 | 0,65 | 11 | 6 | 3 | 1 | M |
| 11 | 0,6 | 12 | 6 | 3 | 1 | M |
| 12 | 0,55 | 13 | 6 | 3 | 1 | M |
| 13 | 0,5 | 13 | 7 | 3 | 1 | M |
Если договор страхования заключается впервые, то водитель автоматически получает начальный 3 класс (КБМ = 1).
- Первый столбец содержит информацию о классе, присвоенном водителю на момент оформления действующего полиса ОСАГО.
- Во втором столбце указывается КБМ, соответствующий присвоенному классу.
- Оставшаяся часть таблицы содержит классы, которые будут присвоены в зависимости от количества страховых случаев в текущем году. КБМ изменится согласно таблице в момент заключения очередного договора ОСАГО.
Таблица скидок очень проста в использовании. Для расчета коэффициента бонус-малус достаточно знать исходное значение класса и количество страховых случаев, имевших место в период действия последнего договора ОСАГО. Исходный класс можно узнать в своей страховой компании или самостоятельно одним из указанных ниже способов проверки КБМ.
Где проверять коэффициент бонус-малус?
Практически все страховые компании на своих веб-ресурсах предоставляют возможность узнать КБМ онлайн. Кроме этого, в сети можно найти отдельные сервисы проверки текущего значения коэффициента, не связанные с определенным страховщиком.
Все проверяющие коэффициент бонус-малус сайты обращаются к базе данных Российского союза автостраховщиков (РСА). Любой желающий также может воспользоваться онлайн-сервисом РСА и получить информацию напрямую без посредников.
Как проверить КБМ водителя по базе РСА онлайн?
Процедура определения коэффициента на сайте РСА интуитивно понятна и не вызывает особых проблем. Из документов потребуются только водительские удостоверения допущенных к управлению граждан РФ и действующий договор ОСАГО. Проверка проводится в отношении каждого из водителей по следующему алгоритму:
- В поле «Собственник транспортного средства» нужно отметить «физическое лицо».
- В следующем разделе необходимо указать системе на наличие ограничения по количеству допущенных к управлению лиц, нажав кнопку «с ограничением».
- Далее вводится требуемая информация из водительского удостоверения: ФИО, дата рождения, серия и номер документа. Если какие-либо из указанных сведений менялись (права, фамилия и т. д.), то система может неправильно определить КБМ. Попробуйте повторить проверку, используя прежние данные.
- В поле «Дата начала действия договора / добавления водителя в договор» нужно внести предполагаемую дату, с которой начнет действовать новый страховой полис.
- В заключение вводится проверочный код (капча) и запрос отправляется на сервер.
В качестве ответа должна появиться таблица с информацией о последней страховке и коэффициент бонус-малус, использованный при расчете страховой премии агента. Также система выдает сведения о количестве страховых случаев и значение нового КБМ.
Полученный результат вы можете проверить по таблице скидок, приведенной выше. Для этого берем исходный коэффициент бонус-малус, на основе которого рассчитывалась стоимость последнего полиса ОСАГО, и определяем новое значение класса в зависимости от количества страховых случаев. После этого находим его в первом столбце таблицы, а соответствующее ему значение КБМ (во втором столбце) и есть искомый коэффициент для расчета следующей страховой премии. В идеале он должен совпадать с результатами на сайте РСА.
При планировании будущих расходов на страхование ОСАГО нужно учитывать, что для расчета стоимости полиса берется максимальное из всех значений КБМ допущенных к управлению лиц.
Особенности расчета КБМ при неограниченной страховке
Как узнать значение коэффициента бонус-малус для страховки без ограничений, если КБМ водителей заранее неизвестен? В таких случаях размер скидки определяется по собственнику автомобиля.
Все расчеты проводятся аналогично. Единственное отличие в том, что КБМ закрепляется за конкретным транспортным средством. То есть новый автомобиль того же собственника полностью обнуляет накопленный бонус и получает первоначальный показатель 3 класса.
Как изменится КБМ после аварии, в которой виновным признан страхователь?
Для того, чтобы все водители могли убедиться в прозрачности работы страховой компании и преимуществах безопасной езды, самостоятельно рассчитать наценку при покупке полиса ОСАГО, была разработана специальная таблица. В ней указаны значения коэффициента бонус-малус в зависимости от количества страховых случаев.
Расчет классов начинается с 3. Именно этот класс присваивается собственнику машины, когда он впервые покупает полис ОСАГО. В дальнейшем расчет идет вверх, если в предыдущий год были страховые случаи и вниз, если аварий не было. В первый год коэффициент бонус-малус равен 1, т.е. начинающему водителю полис ОСАГО предоставляется по базовой цене, без скидок и наценок.
Для того, чтобы проверить КБМ и уточнить собственный класс, каждый автолюбитель может воспользоваться специальным сервисом на базе Российского Союза Автомобилистов или лично обратиться в страховую компанию. Для того, чтобы узнать значение КБМ, который применяется, понадобится указать ФИО, год рождения и данные водительского удостоверения.
Причины завышенного КБМ
Нередко значение КБМ в базе РСА не соответствует действительности, в частности, он может быть завышен. Например, у водителя была скидка 50%, а стала 0%, почему так происходит:
- Если водитель получил новые права и его скидку со старых прав не подтянули к новым. Эта ситуация происходит очень часто.
- Водитель не страховался более года и поэтому его скидка обнулилась
- Страховщик ошибся при внесении прав в полис, поэтому получается, что водитель не страховался целый год, поэтому его скидка сгорела
- Были ДТП, в результате чего скидка водителя сгорела.
Восстановление КБМ
КБМ теряется достаточно часто, как быть?Что делать чтобы получить свою законную скидку? Тут существует 2 варианта. 1 вариант — самостоятельно обращаться в страховую, РСА, Центробанк, потратить кучу времени. Однако, существует и второй вариант — воспользоваться восстановлением КБМ на нашей платформе, стоимость услуги составляет 300 рублей, которые списываются только в случае восстановления. Порядок действий для восстановления КБМ:
- Сначала нужно зарегистрироваться или авторизоваться на платформе: Вход или Регистрация
- Положить необходимую сумму на счет
- Создать заявку на понижение КБМ, выбрав справа — КБМ
- Восстановление КБМ произойдет в период от 1 до 3 дней.
Восстановление поможет в большинстве описанных выше причинах завышенного КБМ.
Важно!
Смена конкурирующих страховых компаний не обнуляет значение коэффициента бонус-малус. Страховщики пользуются общей базой, в которую заносятся сведения обо всех виновниках аварий. Сэкономить, если Вы рискованно водите, при заключении договора с новым страховщиком не удастся.
Для водителя-новичка дорожно-транспортные происшествия, в которых он признан виновником, могут стать причиной подорожания полиса ОСАГО практически в 2,5 раза. Независимо от сложности аварии и размера повреждений автомобиля.
Например, если в первый же год зафиксировано ДТП, где виновником является начинающий водитель, стоимость полиса в следующий год для него будет дороже на 55%.
В то время как для водителя с 10-летним стажем безаварийного вождения, одно ДТП приведет к уменьшению размера скидки на полис с 50% до 20%.
Однако, если в течение года водитель был виновником 4 и более ДТП, класс, независимо от предыдущего стажа вождения, снижается до минимального значения – М, а коэффициент бонус-малус возрастает до рекордного значения – практически в 2,5 раза. Это означает, что водителю придется отдать больше практически на 150% от базовой стоимости полиса ОСАГО.