Оплата командировки и выходной день
Содержание:
- Пример расчета командировочных
- Как оплачивается
- Определение срока командировки
- Оплата выходных в командировке — возмещение затрат
- Анализируем ситуацию
- Онлайн-оформление авансового отчета по командировке
- Размер и нормы суточных при командировках
- Как рассчитать средний заработок за выходные дни в командировке
- Если сотрудник командирован в рабочие дни
- Правила оплаты командировки в нерабочие дни в 2021 году
- Письмо Федеральной службы по труду и занятости от 16 октября 2019 г. № ПГ/26391-6-1 Об оплате служебной командировки в выходные или праздничные дни
Пример расчета командировочных
Допустим, начальник отдела технического контроля А.В. Васильев отправляется в командировку 22.01.2019 на 12 дней. В период с 22.01.2018 по 21.01.2019 всего 246 рабочих дней. Исключаем период нахождения в ежегодном оплачиваемом отпуске — 20 рабочих дней, 10 рабочих дней за период временной нетрудоспособности. Итого 216 отработанных дней.
За отчетный период зарплата Васильева составила 540 000 рублей (45 000 рублей × 12 месяцев).
Средний дневной заработок составил 2500 рублей (540 000 рублей / 216 отработанных дней).
Васильев уезжает в служебную поездку на 12 дней, следовательно, суточных он получит 8400 рублей (700 рублей × 12 дней).
Таким образом, размер командировочных составил 33 400 рублей (2500 рублей × 10 дней командировки (потому что на период командировки выпадают два выходных дня) и плюс 8400 суточных).
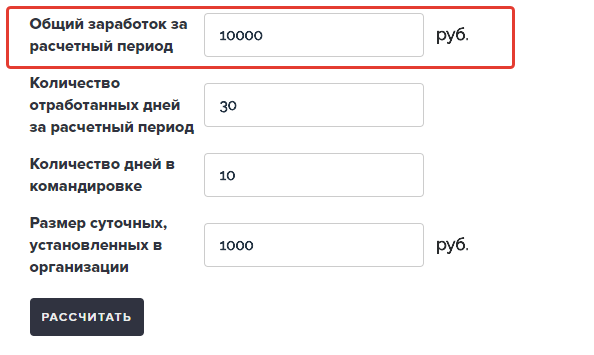
Ради интереса проверяем расчеты на калькуляторе.

Цифры совпадают. Только при самостоятельных расчетах мы потратили минут 10-15, а калькулятор выдал результаты мгновенно.
Как оплачивается
Организация может заранее оплатить или возместить расходы работника, появившиеся во время командировки. Например, требуется предоставить средства для оплаты места жительства, питания и суточные по стандартной ставке для удовлетворения потребностей.
Статьей 217 Налогового кодекса указан из размер:
| человек получает 799 рублей ежедневно | человек получает 799 рублей ежедневно |
| гражданин получает 2500 рублей ежедневно | если командировка требует пересечения Российской границы |
Эти средства не облагаются налогом на доход физический лиц. Статьей 153 Трудового кодекса установлено, что если командировка выпадает на свободный день, работодатель обязан заплатить:
- работник, который трудится на сдельной системе, получает как минимум на 50% больше, чем в стандартный рабочий день;
- работники, которые трудятся на повременной системе, получают оплату в двойном размере от дневной или часовой нормы;
- сотрудники, которые находятся на должностном окладе, получает одинарный размер ставки, если день отдыха попадает в установленную норму.
Если рабочий день выбивается из установленной месячной нормы, то он оплачивается в двойном размере или более. Если сотрудник требует отпуск за работу в выходные или праздничные дни, то командировка оплачивается по стандартному тарифу. Тогда праздник считается стандартным днем, а сотрудник получает дополнительный выходной.
Несмотря на установленные законом лимиты в 700 и 2500 рублей, работодатель вправе выплатить больше. Например, суточные могут составлять 4 тысячи рублей за каждый день командировки, но за 3300 рублей придется заплатить НДФЛ.
Законом не установлен минимальный срок командировки, поэтому она может составлять 24 часа. Такая поездка оформляется в том же порядке, что и более длительные командировки. В табеле учета рабочего времени ставится 06 или К. Перед отъездом сотрудника ему выдается приказ под подпись.
Определение срока командировки
Необходимость определения фактического срока нахождения работника в командировке возникает, например, для расчета суммы возмещения суточных. Напомним, ранее основанием для установления срока пребывания в командировке являлись отметки о выбытии (прибытии) командируемого сотрудника, проставляемые в командировочном удостоверении. С отменой такого удостоверения, принципиально изменился подход к определению фактического срока командировки.
При направлении работника в командировку ее продолжительность устанавливается работодателем с учетом объема, сложности и других особенностей служебного поручения (п. 4 Положения № 749).
Фактический срок пребывания работника в командировке согласно п. 7 Положения № 749 определяется по проездным документам, представляемым работником по возвращении из командировки.
В случае проезда работника на основании письменного решения работодателя к месту командирования и (или) обратно к месту работы на служебном транспорте, на транспорте, находящемся в собственности работника или в собственности третьих лиц (по доверенности), фактический срок пребывания в месте командирования указывается в служебной записке, которая представляется работником по возвращении из командировки работодателю с приложением документов, подтверждающих использование указанного транспорта для проезда к месту командирования и обратно (путевой лист, маршрутный лист, счета, квитанции, кассовые чеки и иные документы, подтверждающие маршрут следования транспорта). По мнению ФНС, данные положения могут быть применимы также для любых иных ситуаций, при которых проезд не сопровождается оформлением проездных документов (например, при направлении работника в командировку транспортом лица, осуществляющего автотранспортные услуги на основании соответствующего договора) (Письмо от 24.11.2015 № СД-4-3/20427).
В случае отсутствия проездных документов работник подтверждает фактический срок пребывания в командировке документами о найме жилого помещения в месте командирования. При проживании в гостинице указанный срок пребывания подтверждается квитанцией (талоном) либо иным документом, подтверждающим заключение договора на оказание гостиничных услуг по месту командирования, содержащим сведения, предусмотренные Правилами предоставления гостиничных услуг в Российской Федерации, утвержденными Постановлением Правительства РФ от 09.10.2015 № 1085.
При отсутствии проездных документов, документов о найме жилого помещения либо иных документов, подтверждающих заключение договора на оказание гостиничных услуг по месту командирования, в целях подтверждения фактического срока пребывания в месте командирования работник представляет служебную записку и (или) иной документ о фактическом сроке пребывания в командировке, содержащий подтверждение принимающей работника стороны (организации либо должностного лица) о сроке прибытия (убытия) к месту командирования (из места командировки).
При подсчете времени нахождения работника в командировке следует учитывать, что днем выезда в командировку считается дата отправления поезда, самолета, автобуса или другого транспортного средства от места постоянной работы командированного, а днем приезда из командировки – дата прибытия указанного транспортного средства к месту постоянной работы. При отправлении транспортного средства до 24.00 включительно днем отъезда в командировку считаются текущие сутки, а с 00.00 и позднее – последующие сутки. Если станция, пристань или аэропорт находятся за чертой населенного пункта, учитывается время, необходимое для проезда до станции, пристани или аэропорта. Аналогично определяется день приезда работника в место постоянной работы (п. 4 Положения № 749).
Оплата выходных в командировке — возмещение затрат
Работнику в командировке положены суточные за каждый календарный день нахождения в служебной поездке, включая день отъезда и день приезда, в том числе и за выходные дни. Суточные за выходные дни оплачиваются в том же размере, что и суточные за рабочие дни (п. 11 Положения, утв.Постановлением Правительства РФ от 13 октября 2008 г. N 749).
Размер суточных за день командированным сотрудникам, работающим в коммерческих организациях и у индивидуальных предпринимателей, устанавливается коллективным договором или локальными нормативными документами компании (предпринимателя) (ст. 168 ТК РФ). Подробнее о том, как считаются суточные в командировке, читайте здесь.
Возмещение расходов на проезд в командировку, на возвращение из нее, на проживание и на другие согласованные затраты производится в размере фактически потраченных сумм на основании подтверждающей данные расходы первичной документации (билеты на проезд, документы на проживание). Подробнее об отчетных документах при командировке и об оплате проживания читайте консультацию.
Анализируем ситуацию
При направлении работника в служебную командировку ему гарантируются сохранение места работы (должности) и среднего заработка, а также возмещение расходов, связанных со служебной командировкой (ст. 166 ТК РФ).
Средний заработок за период нахождения работника в командировке, а также за дни нахождения в пути, в том числе за время вынужденной остановки в пути, сохраняется за все дни работы по графику, установленному в командирующей организации (п. 9 Положения об особенностях направления работников в служебные командировки, утв. постановлением Правительства Российской Федерации от 13 октября 2008 г. № 749).
Следовательно, для времени нахождения в командировке и для времени пребывания в пути установлены единые правила оплаты.
Время, проведенное в пути по заданию работодателя в выходной день, не является временем отдыха, поскольку не может быть использовано работником по своему усмотрению, и должно быть оплачено как время нахождения в командировке.
Согласно п. 5. Положения об особенностях направления работников в служебные командировки, утв. постановлением Правительства Российской Федерации от 13 октября 2008 г. № 749 оплата труда работника в случае привлечения его к работе в выходные или нерабочие праздничные дни производится в соответствии с трудовым законодательством Российской Федерации.
Согласно ст. 153 ТК РФ работа в выходной или нерабочий праздничный день оплачивается не менее чем в двойном размере. При этом, по желанию работника, работавшего в выходной или нерабочий праздничный день, ему может быть предоставлен другой день отдыха. В этом случае работа в выходной или нерабочий праздничный день оплачивается в одинарном размере, а день отдыха оплате не подлежит.
Таким образом, в данной ситуации день выезда из командировки, приходящийся на выходной работника, должен быть оплачен не менее чем в двойном размере, конкретный порядок исчисления которого зависит от применяемой системы оплаты труда работника. Работник вправе требовать от работодателя оплаты дня выезда из служебной командировки в выходной работника не менее чем в двойном размере.
Если работодатель отказывается выплатить работнику причитающуюся сумму, работник имеет право обратиться в суд или направить жалобу в государственную инспекцию труда того субъекта Российской Федерации, на территории которого зарегистрирован работодатель. Подать жалобу можно путем личного обращения в инспекцию, а также посредством электронного ресурса Онлайнинспекция.РФ.
В случае нарушения работодателем трудового законодательства он может быть привлечен к административной ответственности.
В соответствии со ст. 5.27 Кодекса Российской Федерации об административных правонарушениях за нарушение трудового законодательства работодатель может быть привлечен к административной ответственности:
1) должностное лицо:
— в виде административного штрафа в размере от одной тысячи до пяти тысяч рублей;
2) лицо, осуществляющее предпринимательскую деятельность без образования юридического лица:
— в виде административного штрафа — от одной тысячи до пяти тысяч рублей;
— или административное приостановление деятельности на срок до девяноста суток;
3) юридическое лицо:
— в виде административного штрафа — от тридцати тысяч до пятидесяти тысяч рублей;
— или административное приостановление деятельности на срок до девяноста суток.
Онлайн-оформление авансового отчета по командировке
С помощью современных инструментов бизнес-оптимизации необходимость в составлении бумажных отчетов и долгом утверждении полностью отпала. Воспользовавшись приложением от Hamilton Apps, вы сможете максимально упростить поставленную задачу, сэкономив рабочее время и избежав ошибок.

Какими преимуществами обладает приложение?
- Мобильность. Оно доступно с персонального компьютера, смартфона, планшета в любой точке мира, поэтому вы можете пользоваться им в дороге, на работе или дома.
- Гибкие настройки. Подстраивается под существующие законодательные нормы и локальные особенности, например, валюту, налоговые ставки, суточные, внутренние правила компании.
- Прозрачность. Авансовый отчет создается онлайн и всегда доступен для контроля и утверждения.
- Поэтапное утверждение. Курирующий менеджер утверждает авансовый отчет в онлайн режиме, а проводки для бухгалтерии создаются автоматически.
- Архив первичной документации. Для создания отчета необходимы подтверждающие расходы документы. Подотчетный сотрудник может фотографировать, сканировать и сохранять чеки и квитанции сразу в приложении, прикрепляя их к отчету, доступ к которым получают все ответственные лица.
- Интеграция. Приложение гибко встраивается в существующую системную архитектуру, используется совместно с другими инструментами бизнес-оптимизации, синхронизируется с ERP-системами (1С, SAP, Oracle, JD Edwards).
Отметим, что приложения Hamilton позволяют не только отчитываться по командировкам, но и заказывать их. Для этого существует приложение Hamilton Командировки, которое уже синхронизировано с Hamilton Авансовый отчёт. Таким образом, весь процесс командировки переходит в онлайн формат, а значит становится быстрым и удобным для всех участников цепочки.
Размер и нормы суточных при командировках
Суточные необходимо выплачивать за каждый день нахождения в командировке, включая выходные и праздники, а также за дни нахождения в пути (п. 11 Положения об особенностях направления работников в служебные командировки, утв. постановлением Правительства РФ от 13.10.08 № 749; далее — Положение о командировках).
Величина суточных не ограничена. Каждый работодатель может установить тот размер суточных, который считает нужным. Главное, отразить выбранный вариант в локальном нормативном акте организации, например, в положении о командировках.
Бесплатно составить кадровые документы по готовым шаблонам
СПРАВКА. Работодатель вправе утвердить разные величины суточных для отдельных категорий сотрудников. В частности, суточные директора могут быть больше, чем суточные менеджера. При загранкомандировках размер суточных может отличаться в зависимости от страны, в которую направлен сотрудник.
Однако существуют нормативы, которые применяются при расчете НДФЛ и страховых взносов. Суточные в пределах норматива освобождаются от налога на доходы физлиц и взносов, а на сумму превышения надо начислить НДФЛ и взносы. Нормативы для командировок по России отличатся от нормативов, установленных для служебных поездок за границу (подп. 3 ст. 217 НК РФ и п. 2 ст. 422 НК РФ).
Командировка по России
Суточные освобождаются от НДФЛ и страховых взносов в пределах 700 руб. за каждый день нахождения в командировке на территории РФ.
Приведем пример. Допустим, сотрудник находился в служебной поездке 5 дней. Ему начислили суточные из расчета 1 000 руб. в сутки. Размер суточных составил 5 000 руб.(1 000 руб. х 5 дн.). От налога на доходы освобождена сумма 3 500 руб.(700 руб. х 5 дн.). Бухгалтер включил в налоговые базы по НДФЛ и по взносам суточные в сумме 1 500 руб.(5 000 руб. – 3 500 руб.).
Командировка за границу
Суточные освобождаются от НДФЛ и взносов в пределах 2 500 руб. за каждый день нахождения в зарубежной командировке.
ВАЖНО. При следовании сотрудника в зарубежную командировку день пересечения границы РФ считается как день, проведенный в загранкомандировке
При возвращении из такой поездки день пересечения границы РФ считается как день, проведенный в командировке на территории России. Даты пересечения границы нужно определять по отметкам, сделанным пограничниками в загранпаспорте (п. 18 Положения о командировках).
Приведем пример. Допустим, сотрудник находился в заграничной командировке 6 дней, границу РФ пересекал в первый и в последний день поездки. Ему начислили суточные из расчета 3 000 руб. в сутки. Размер суточных составил 18 000 руб.(3 000 руб. х 6 дн.). От налога на доходы освобождена сумма: за первые 5 дней — 12 500 руб.(2 500 руб. х 5 дн.); за день возвращения в Россию — 700 руб. Бухгалтер включил в налоговые базы по НДФЛ и по взносам суточные в сумме 4 800 руб.(18 000 руб. – 12 500 руб. – 700 руб.).
В страны СНГ
Здесь действуют те же правила, что и при других заграничных командировках. Но есть одна особенность: при пересечении границы РФ пограничники не ставят в загранпаспорт никаких отметок. Поэтому дата пересечения границы определяется по проездным документам (п. 19 Положения о командировках).
Пример расчета суточных при командировке в Казахстан в 2021 году
Работник выехал в командировку в Казахстан 17 мая 2021 года, а вернулся обратно 21 мая 2021 года. Продолжительность служебной поездки составила 5 дней. Сотруднику начислили суточные из расчета 3 000 руб. в день. Размер суточных составил 15 000 руб.(3 000 руб. х 5 дн.).
Из проездных документов следует, что 17 мая работник выехал на поезде из Москвы в 19 часов 20 минут. На границу с Казахстаном (станция «Петухово») поезд прибыл 19 мая в 09 часов 00 минут. Значит, даты 17 мая и 18 мая считаются днями, проведенными на территории России. А дата 19 мая — день пересечения границы — считается днем, проведенным в Казахстане.
Обратно работник вернулся 21 мая на самолете. Вылет из Алма-Аты состоялся в 15 часов 00 минут, а прилет в Москву — в 22 часа 00 минут. Значит, дата 21 мая считается днем, проведенным в России.
Получается, что дни, проведенные в России — это 17 мая, 18 мая и 21 мая (итого 3 дня), а дни, проведенные на территории Казахстана — это 19 мая и 20 мая (итого 2 дня).
От налога на доходы освобождается сумма: за 3 дня в России — 2 100 руб.(700 руб. х 3 дн.); за 2 дня в Казахстане — 5 000 руб.(2 500 руб. х 2 дн.).
Бухгалтер включил в налоговые базы по НДФЛ и по взносам суточные в сумме 7 900 руб.(15 000 руб. – 2 100 руб. – 5 000 руб.).
Бесплатно заполнить и сдать 6‑НДФЛ и 2‑НДФЛ через оператора ЭДО
Как рассчитать средний заработок за выходные дни в командировке
При расчете среднего заработка из расчета исключают время и начисленные за это время суммы, когда за сотрудником был сохранен средний заработок (подп. «а» п. 5 Положения об особенностях исчисления средней заработной платы, утв. постановлением Правительства РФ от 24.12.2007 № 922).
За период нахождения в командировке за работником, а также за дни нахождения в пути сохраняют средний заработок за все дни работы по графику принимающее организации (п. 9 Положения о командировках). Если же работник вышел на работу в свой выходной, то в таком случае оплату производят в двойном или одинарном размере с предоставлением дополнительного дня отдыха. Следует ли эти суммы исключать из расчета среднего заработка? На этот счет есть 2 позиции Минтруда:
- при расчете среднего заработка не учитывается весь период нахождения сотрудника в служебной командировке, в том числе время привлечения к работе в период командировки в выходные или праздничные дни, а также начисленные за это время суммы (письмо от 13.08.2015 № 14-1/В-608);
- доплату между окладом и средней заработной платой в период командировки можно рассматривать как часть зарплаты и учитывать при расчете среднего заработка, если это закреплено в трудовом договоре. Такая выплата должна быть включена в фонд оплаты труда и учитываться при определении сумм страховых взносов (письмо от 03.08.2016 № 14-1-ООГ-7105).
Пользоваться разъяснениями Минтруда и исключать оплату выходных дней, в которые сотрудник работал, находясь в командировке из расчета среднего заработка или нет, каждая организация решает самостоятельно.
Обратите внимание! Суды вообще считают, что за работу в командировке в выходной следует платить средний заработок в двойном размере, поэтому его следует исключать из расчета среднего заработка (апелляционное определение Свердловского облсуда от 31.05.2019 по делу № 33-8742/2019, решение Ломоносовского райсуда г. Архангельска от 21.01.2016 по делу № 2-191/2016)
***
Таким образом, при нахождении работника в командировке за ним сохраняются все предусмотренные действующим законодательством социальные гарантии и порядок оплаты труда.
В статье были дан ответ на вопрос: «Командировка в выходные дни — как оплачивать?».
В спорах, связанных с оплатой командировки в выходной день, доказывать факт нахождения в командировке должен работник, а факт полного расчета с ним — работодатель. Если работник, находясь в командировке в выходной день, фактически исполнял свои трудовые обязанности или находился в пути, то он вправе получить двойную оплату труда либо одинарную оплату и дополнительный день отдыха. Соответственно, если он в эти дни не работал, оплата не производится. Суточные начисляются в любом случае, даже если работник был на больничном.
Пробный бесплатный доступ к системе на 2 дня.
Если сотрудник командирован в рабочие дни
Длительность поездки по производственной необходимости за пределы родного предприятия устанавливается соответствующим приказом руководства. В нем не только оговариваются сроки командировки, но и четко фиксируется конечный пункт.
Помимо отметок в командировочном удостоверении о днях выезда и прибытия на место, подтвержденных печатью и подписью уполномоченного лица (обычно это бывает работник отдела кадров), длительность командировки определяется по датам в проездных документах.
С момента выезда и приезда сотрудника в командировку (дата на билетах) оплачиваются одинаково — за командированным работником на это время остается средний заработок, или выплаты производятся по должностному окладу.
Если командировка оформлена на длительный срок, то выходные дни, выпадающие по календарю на этот период, оплачиваются в зависимости от ряда условий.
Если командированный сотрудник приехал на предприятие, которое работает по общим правилам, то в субботу-воскресенье ему там делать нечего. Это его выходные и оплачиваться не будут.
Если командировка связана с учебой, то дни, свободные от обучения, считаются выходными и оплате не подлежат.
В том случае, если производственная необходимость потребовала присутствия на работе именно в выходной день, то, помимо приказа о командировке специалиста, обязательно издается приказ с перечислением фамилий и должностей тех сотрудников, для которых этот день будет объявлен рабочим.
На основании приказа оплата этого дня должна производиться в двойном размере. Если от работника поступило заявление о предоставлении отгула за этот день, то работа в выходной день оплачивается в размере обычного заработка.
Аналогично, если работник отправлен приказом в командировку на учебу, которая проходит именно в его выходные дни, то кроме суточных ему полагается или двойная оплата, или одинарная с предоставлением неоплачиваемых отгулов.
Кроме сохранения должностного оклада или средней зарплаты командированному лицу за каждый день нахождения в командировке выплачиваются суточные расходы, компенсируются затраты на проезд и на проживание в гостинице согласно приложенным к авансовому отчету билетам и квитанциям.
В зависимости от своего финансового состояния предприятие вправе выплачивать работнику любой размер суточных. Но в этом случае сумма, выплаченная сверх существующего лимита по НДФЛ (а это 700 руб.), облагается подоходным налогом.
Правила оплаты командировки в нерабочие дни в 2021 году
Работа в дни, которые официально являются нерабочими, подразумевает под собой выплату определённых компенсаций, в качестве которых чаще всего выступает прибавка к основной заработной плате или покрытие определенного количества расходов, которые сотрудник осуществил за время служебной поездки. Трудовой кодекс РФ гарантирует работникам, выполняющим служебное задание по поручению работодателя, оплату командировочных расходов в том случае, если специалист:
- находился в процессе выполнения служебного задания и в конечном итоге смог его выполнить;
- был в пути во время служебной поездки;
- начал путь до места командировки в конкретный день;
- прибыл из места служебной поездки в конкретный день;
- пробыл в ожидании транспорта для перемещения до места командировки, то есть рейс на самолет, поезд и т. п. был задержан или перенесен на определенный срок.
Если же указанные выше периоды командировки выпали на нерабочие дни, то, согласно статье 153 ТК РФ, работник, выполняющий служебное задание вне территории основного рабочего места по поручению руководителя в нерабочие дни (выходные, праздники), получает выплату в размере двойного оклада за рабочую смену или в одинарном размере с предоставлением дополнительного выходного дня.
Согласно этой же статье, в том случае, когда возвращение или выезд в командировку происходит в нерабочий день, работодатель также должен оплатить работнику этот день в соответствии со всеми правилами. Стоит отметить, что объем дополнительных выплат зависит от изначальной заработной платы сотрудника (его оклада или тарифной ставки). Работодатель должен оплатить каждый нерабочий день, на который выпала командировка.
Затраты, компенсируемые работодателем
Стоит разобрать и ту ситуацию, когда служебная поездка работника продолжается длительное время, а место работы находится в совершенно другом регионе. В таком случае работодатель также должен оплатить часть затрат работника в нерабочие дни:
- Оплата питания. Если положение о командировках предусматривает оплату затрат на питание работника, выполняющего поручение руководителя на другой территории, то работодатель обязан их компенсировать.
- Аренда жилья. В выходные дни сотруднику необходимо временное место проживания, именно поэтому работодатель обязан помочь работнику с оплатой аренды жилья на время командировки.
- Оплата суточных. В выходные, как и в рабочие дни, проведенные за выполнением командировочных работ, работодатель обязан предоставлять сотруднику выплаты, которые будут компенсировать затраты во время поездки.
- Другие траты. Этот пункт целиком и полностью оговаривается еще до самой командировки. Работодатель сам должен обозначить возможные траты работника, которые впоследствии будут компенсированы. К таким тратам можно отнести покупку необходимого оборудования, специализированную литературу и другие вещи, необходимые для успешного выполнения поручения.
Время командировки, которое работник провел в пути, также должно оплачиваться. Такие промежутки не могут считаться отдыхом, так как работник не имел возможности свободно распоряжаться своим личным временем.
Затраты, которые работодатель не компенсирует работнику
Исходя из информации о том, что существует ряд затрат, которые работодатель обязан компенсировать работнику, выполняющему служебное задание на другой территории, можно понять, что также существует ряд вещей, расходы на которые не компенсируются:
- Расходы на транспорт не по рабочему назначению. Транспортные расходы на билеты в общественном транспорте и не только не требуют компенсации со стороны работодателя — если работник решил куда-то поехать во время командировки (экскурсия, поездка в магазин и т.д.), он сам должен оплачивать проезд.
- Расходы на связь. В том случае, если работодатель заранее не обговорил этот пункт, то все затраты на разговоры по телефону либо иному средству связи, которые производились сотрудником во время командировки, также не компенсируются.
- Расходы на развлечения работника. Все расходы на кино, театр, музеи и другие культурные мероприятия работник должен оплачивать за свой счет.
- Расходы на сувениры. Сувенирная продукция, всевозможные подарки для семьи, коллег и даже самого руководителя не требуют каких-либо компенсации. Если работодатель лично попросил приобрести что-то, тогда такие траты должны быть возмещены, в других случаях – работник самостоятельно оплачивает сувениры и подарки.
Важно понимать, что все траты, которые могут быть произведены во время служебной поездки работником, должны заблаговременно оговариваться. Этот момент важно прояснить заранее, чтобы также избежать неприятных ситуаций
Письмо Федеральной службы по труду и занятости от 16 октября 2019 г. № ПГ/26391-6-1 Об оплате служебной командировки в выходные или праздничные дни
30 октября 2019
Федеральная служба по труду и занятости, рассмотрев Ваше обращение, зарегистрированное 17 сентября 2019 года, в пределах компетенции сообщает.
Согласно статье 167 Трудового кодекса Российской Федерации (далее — ТК РФ) при направлении работника в служебную командировку ему гарантируются сохранение места работы (должности) и среднего заработка, а также возмещение расходов, связанных со служебной командировкой.
В соответствии со статьей 166 ТК РФ особенности направления работников в служебные командировки установлены в Положении, утвержденном постановлением Правительства Российской Федераций от 13 октября 2008 г, N 749 «Об особенностях направления работников в служебные командировки» (далее — Положение),
В этой связи правило, установленное статьей 167 ТК РФ, применяется с учетом особенностей порядка оплаты труда в период нахождения работника в командировке, установленных Положением.
Согласно пункту 9 Положения средний заработок за период нахождения работника в командировке, а также за дни нахождения в пути, в том числе за время вынужденной остановки в пути, сохраняется за все дни работы по графику, установленному в командирующей организации.
В силу пункта 5 Положения оплата труда работника в случае привлечения его к работе в выходные или нерабочие праздничные дни производится в соответствии с трудовым законодательством Российской Федерации.
Таким образом, привлечение к работе в период командировки ввиду необходимости в выходные или праздничные дни оплачивается в соответствии со статьей 153 ТК РФ (регулирует оплату труда работника в выходные или нерабочие праздничные дни). Данной статьей предусмотрена оплата труда в эти дни в не менее чем двойном размере.
Конкретный порядок ее исчисления зависит от применяемой системы оплаты труда работника, в частности, работникам, получающим оклад (должностной оклад), — в размере не менее одинарной дневной или часовой ставки (части оклада (должностного оклада) за день или час работы) сверх оклада (должностного оклада), если работа в выходной или нерабочий праздничный день производилась в пределах месячной нормы рабочего времени, и в размере не менее двойной дневной или часовой ставки (части оклада (должностного оклада) за день или час работы) сверх оклада (должностного оклада), если работа производилась сверх месячной нормы рабочего времени.
Конкретные размеры оплаты за работу в выходной или нерабочий праздничный день могут устанавливаться коллективным договором, локальным нормативным актом, принимаемым с учетом мнения представительного органа работников, трудовым договором.
Оплата в повышенном размере производится всем работникам за часы, фактически отработанные в выходной или нерабочий праздничный день. Если на выходной или нерабочий праздничный день приходится часть рабочего дня (смены), в повышенном размере оплачиваются часы, фактически отработанные в выходной или нерабочий праздничный день (от 0 часов до 24 часов).
Настоящее письмо не является правовым актом.
| Начальник юридического управления Роструда | Б.С. Гудко |